

PER·수출액 기준 저평가에도 외국인 매도·자금 이탈 지속
실적 하향·금리 부담에 수급 악화…"당분간 박스권 전망"
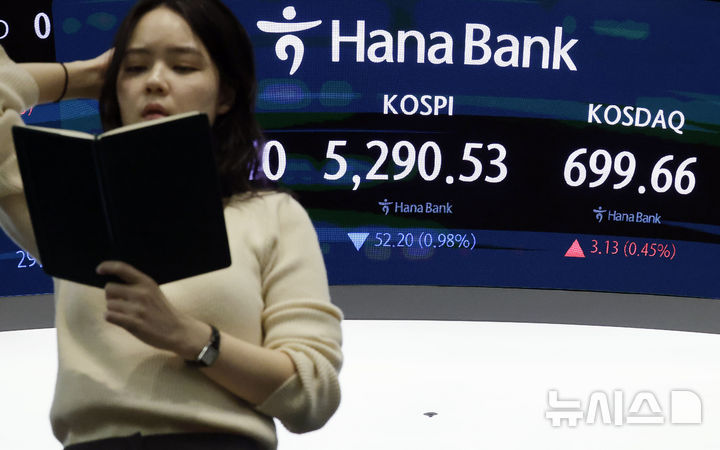
[서울=뉴시스] 최동준 기자 = 코스피가 전 거래일보다 52.20포인트(0.98%) 하락한 5,290.53으로 장을 마친 13일 서울 중구 하나은행 딜링룸에서 딜러들이 업무를 보고 있다.코스닥은 전 거래일보다 3.13포인트(0.45%) 오른 699.66으로 장을 마쳤다. 2026.11.13. [email protected]
[서울=뉴시스] 김경택 기자 = 코스피가 밸류에이션과 수출금액 측면에서 뚜렷한 저평가 상태에 놓여 있지만, 지수 상승을 이끌 만한 모멘텀은 부족하다는 분석이 나왔다. 미국 금리 상승 부담과 기업 실적 하향 조정 우려, 국내 증시 수급 악화 등이 맞물리면서 당분간 지수의 뚜렷한 반등 가능성을 모색하기 어렵다는 전망이다.
15일 금융투자업계에 따르면 BNK투자증권은 주식전략보고서를 발간하고 코스피가 저평가 매력을 갖추고 있음에도 상승 동력은 부재하다고 진단했다. 대외적으로 미국 물가와 금리 흐름이 부담으로 작용하고 있는 가운데 국내에서는 기업들의 이익 전망과 수급 여건이 동시에 약화하고 있다는 진단이다.
김성노 BNK투자증권 연구원은 보고서에서 "지난달 미국 소비자물가지수(CPI)가 시장 예상치를 웃돌면서 국채금리 상승으로 이어지고 있다"면서 "소비자물가 영향으로 근원 개인소비지출(PCE) 상승이 진행되고, 실업률이 4.1%로 하락하는 등 12월 연방공개시장위원회(FOMC)에서 금리인상에 대한 우려가 커지고 있다"고 진단했다.
금리 부담이 커지는 가운데 국내 기업들의 실적 전망도 우려 요인으로 꼽히고 있다. BNK투자증권은 3분기 코스피200 영업이익이 263조5000억원으로 전 분기 대비 6.5% 증가했을 것으로 추정했다. 반면 순이익은 163조5000억원으로 73조9000억원 감소했을 것으로 예상했다.
김 연구원은 "매년 4분기에는 어닝 쇼크 비율이 월등히 높은데, 이는 회계관행으로 4분기에 기업들이 일회성비용을 대규모로 계상하기 때문"이라면서 "4분기 반도체 영업이익 증가를 고려하더라도 올해 코스피200 지배주주순이익은 700조원 초반으로 하향 조정될 가능성이 높은 것으로 판단한다"고 설명했다.
원화 기준 수출금액과 코스피 흐름을 살펴보면 지수는 저평가 영역에 도달한 상태라고 진단했다. 지난달 원화 기준 수출금액은 154조원을 기록했는데, 이는 9월 164조5000억원보다 낮다. 통상 한국 기업들은 분기 말 수출 물량을 밀어내는데 이로 인해 3월, 6월, 9월, 12월 수출금액이 상대적으로 높게 형성된다.
그는 "현재 반도체를 중심으로 한 한국 제조업의 영업이익 비중이 역사적으로 가장 높은 수준으로 상승했기 때문에 수출 물량과 코스피의 상관관계가 높게 형성될 수 있다"면서 "다음 달 재차 밀어내기를 통해 원화 기준 수출 금액이 증가할 경우 적정 코스피가 상향될 가능성이 높으며 코스피 PER(주가수익비율) 멀티플이 역사적으로 낮은 수준에 머물러 있다는 점 및 수출 금액과 비교했을 때에도 한국시장은 저평가 영역에 놓여 있는 것으로 판단한다"고 설명했다.
그러나 모멘텀은 부재한 상황이라고 짚었다. 김 연구원은 "외국인 매도가 이어지는 가운데 주식형펀드에서의 자금 이탈과 고객예탁금 감소 등을 고려하면 수급 측면에서 저평가를 해소할만한 모멘텀은 부재한 상태"라며 "주가 상승을 위해서는 톱다운(Top-down)과 바텀업(Bottom-up) 모멘텀이 형성돼야 하는데, 현재 상황은 상승 추세 진입이 쉽지 않다. 이런 까닭에 당분간 제한적인 범위 내에서의 박스권 흐름이 유지될 가능성이 높을 것으로 예상한다"고 덧붙였다.
◎공감언론 뉴시스 [email protected]
15일 금융투자업계에 따르면 BNK투자증권은 주식전략보고서를 발간하고 코스피가 저평가 매력을 갖추고 있음에도 상승 동력은 부재하다고 진단했다. 대외적으로 미국 물가와 금리 흐름이 부담으로 작용하고 있는 가운데 국내에서는 기업들의 이익 전망과 수급 여건이 동시에 약화하고 있다는 진단이다.
김성노 BNK투자증권 연구원은 보고서에서 "지난달 미국 소비자물가지수(CPI)가 시장 예상치를 웃돌면서 국채금리 상승으로 이어지고 있다"면서 "소비자물가 영향으로 근원 개인소비지출(PCE) 상승이 진행되고, 실업률이 4.1%로 하락하는 등 12월 연방공개시장위원회(FOMC)에서 금리인상에 대한 우려가 커지고 있다"고 진단했다.
금리 부담이 커지는 가운데 국내 기업들의 실적 전망도 우려 요인으로 꼽히고 있다. BNK투자증권은 3분기 코스피200 영업이익이 263조5000억원으로 전 분기 대비 6.5% 증가했을 것으로 추정했다. 반면 순이익은 163조5000억원으로 73조9000억원 감소했을 것으로 예상했다.
김 연구원은 "매년 4분기에는 어닝 쇼크 비율이 월등히 높은데, 이는 회계관행으로 4분기에 기업들이 일회성비용을 대규모로 계상하기 때문"이라면서 "4분기 반도체 영업이익 증가를 고려하더라도 올해 코스피200 지배주주순이익은 700조원 초반으로 하향 조정될 가능성이 높은 것으로 판단한다"고 설명했다.
원화 기준 수출금액과 코스피 흐름을 살펴보면 지수는 저평가 영역에 도달한 상태라고 진단했다. 지난달 원화 기준 수출금액은 154조원을 기록했는데, 이는 9월 164조5000억원보다 낮다. 통상 한국 기업들은 분기 말 수출 물량을 밀어내는데 이로 인해 3월, 6월, 9월, 12월 수출금액이 상대적으로 높게 형성된다.
그는 "현재 반도체를 중심으로 한 한국 제조업의 영업이익 비중이 역사적으로 가장 높은 수준으로 상승했기 때문에 수출 물량과 코스피의 상관관계가 높게 형성될 수 있다"면서 "다음 달 재차 밀어내기를 통해 원화 기준 수출 금액이 증가할 경우 적정 코스피가 상향될 가능성이 높으며 코스피 PER(주가수익비율) 멀티플이 역사적으로 낮은 수준에 머물러 있다는 점 및 수출 금액과 비교했을 때에도 한국시장은 저평가 영역에 놓여 있는 것으로 판단한다"고 설명했다.
그러나 모멘텀은 부재한 상황이라고 짚었다. 김 연구원은 "외국인 매도가 이어지는 가운데 주식형펀드에서의 자금 이탈과 고객예탁금 감소 등을 고려하면 수급 측면에서 저평가를 해소할만한 모멘텀은 부재한 상태"라며 "주가 상승을 위해서는 톱다운(Top-down)과 바텀업(Bottom-up) 모멘텀이 형성돼야 하는데, 현재 상황은 상승 추세 진입이 쉽지 않다. 이런 까닭에 당분간 제한적인 범위 내에서의 박스권 흐름이 유지될 가능성이 높을 것으로 예상한다"고 덧붙였다.
◎공감언론 뉴시스 [email protected]