

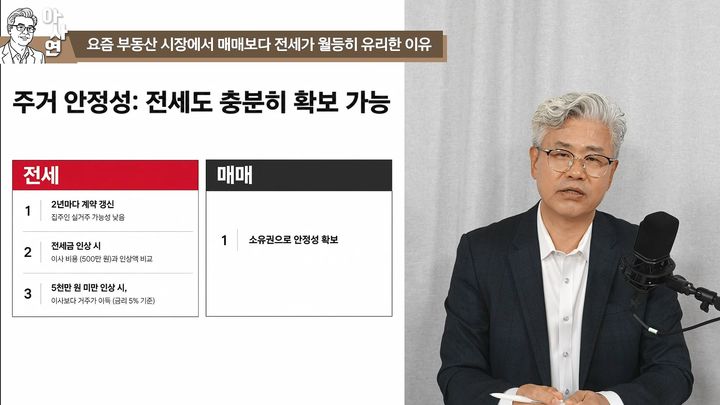
[서울=뉴시스] 이현철 아파트사이클연구소 소장 (사진출처: 유튜브 '[이현철]아파트사이클연구소' 캡처)
[서울=뉴시스]김혜경 기자 = 집값 상승을 전제로 무리하게 주택을 매입하기보다 매매와 전세의 실제 거주 비용을 비교해 선택해야 한다는 전문가의 조언이 나왔다. 집값이 오르지 않거나 하락할 경우 대출 이자와 세금 등 비용이 발생하는 매매보다 전세가 유리할 수 있다는 주장이다.
이현철 아파트사이클연구소 소장은 지난 21일 자신이 운영하는 유튜브 채널을 통해 매매와 전세의 유불리를 판단할 때 집값 상승만을 전제로 해서는 안 된다고 조언했다.
그는 "지금까지 전세 살면 손해라는 이야기는 집값이 올라갈 것을 전제하고 있기 때문에 통하는 것"이라며 "집값이 안 올라가는 상황이 발생하거나 떨어지는 상황이 되면 전세가 월등히 유리하다"고 말했다.
이 소장은 매매와 전세의 비용을 비교하기 위해 매매가 10억원, 전세가 5억원인 같은 집에서 2년간 거주하는 상황을 가정했다. 보유 자산은 5억원, 대출 금리는 연 5%로 설정했다.
이 경우 매매를 선택하면 부족한 5억원을 대출받아야 한다. 연 5% 금리를 적용하면 1년 이자는 2500만원, 2년간 이자는 5000만원이다. 여기에 취득세 3300만원, 재산세 약 150만원, 중개수수료 약 500만원을 더하면 총비용은 8950만원에 이른다.
반면 전세는 보유한 5억원으로 보증금을 마련할 수 있어 대출 이자가 발생하지 않는다. 영상에서 제시한 중개수수료 약 150만원을 제외하면 2년간 비용은 약 150만원이다. 다만 이는 집값이 변하지 않고 별도의 추가 비용이 발생하지 않는다는 가정에 따른 계산이다.
그는 "매매가격이 올라가지 않는다는 전제를 깔고 매매로 했을 때와 전세로 했을 때 비용 분석을 해봐야 한다"며 "지금 시장 상황에서는 무리해서 집을 살 필요가 없을 수도 있다"고 설명했다.
주택 매입의 장점으로 꼽히는 주거 안정성에 대해서도 다른 관점을 제시했다. 전세 계약이 끝날 때마다 집을 옮겨야 한다는 우려가 있지만, 전세금을 올려주고 계속 거주하는 선택지도 있다는 것이다.
그는 이사 비용을 약 500만원으로 가정하고, 전세 계약 갱신 시 보증금이 5000만원 오르면 연 5% 금리를 기준으로 했을때 추가 부담이 이사 비용과 비슷한 수준이라고 설명했다. 전세금을 올려주더라도 이사에 드는 비용과 비교해 유리한 선택인지 따져봐야 한다는 취지다.
또한 그는 집값이 하락할 때 대출을 활용한 매입의 손실이 커질 수 있다고 경고했다.
5억원의 자기 자금으로 10억원짜리 집을 샀다고 가정했을 때 집값이 10% 하락하면 주택 가치는 1억원 줄어든다. 집값 하락률은 10%지만 자기 자금 5억원을 기준으로 보면 손실은 20%에 해당한다. 결국 대출을 활용하면 집값 변동에 따른 손실이 자기 자금 대비 더 크게 나타날 수 있다는 설명이다.
이 소장은 "모든 자산은 올라가는 경우만 있지 않다. 떨어지는 경우가 있다"며 "집을 사려고 한다면 이 정도는 기본으로 고려해야한다"고 말했다.
이어 "지금은 혼조 상황이고 오히려 하락 가능성도 굉장히 높아진 상황"이라며 "비용 분석을 하지 않은 채 조급함에 무리하게 내 집 마련을 한다면 나중에 큰 위험을 부담할 수도 있다"고 덧붙였다.
◎공감언론 뉴시스 [email protected]