

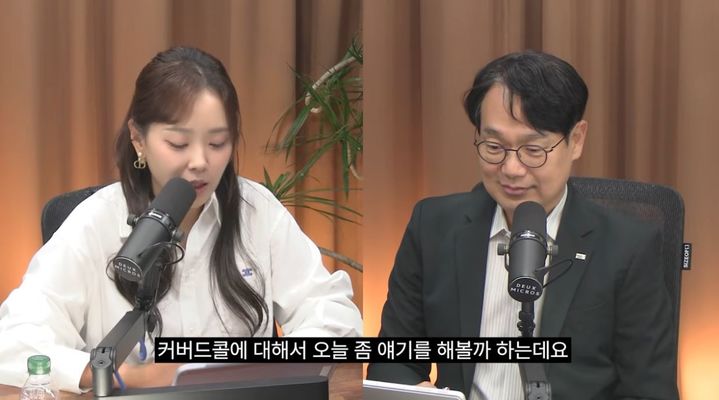
[서울=뉴시스] 최창규 ETF컨설팅본부장이 유튜브 채널 '절세미녀'에서 커버드콜 ETF를 활용한 노후 투자 전략을 설명하고 있다. (사진='절세미녀' 유튜브 캡처) *재판매 및 DB 금지
[서울=뉴시스]김드보라 인턴 기자 = 매달 분배금을 받을 수 있어 은퇴 후 현금흐름을 확보할 수 있는 투자 수단으로 주목받는 커버드콜 상장지수펀드(ETF)를 두고, 나이와 투자 목적에 따라 투자 전략을 달리해야 한다는 전문가 조언이 나왔다.
지난 4일 유튜브 채널 '절세미녀'에는 26년 차 금융인 최창규 ETF컨설팅본부장이 출연해 커버드콜 ETF를 활용한 노후 투자 전략을 소개했다.
최 본부장은 커버드콜 ETF를 활용해 은퇴 후 월 300만원 정도의 현금흐름을 만들 수 있다고 조언했다. 그는 은퇴를 앞둔 일반 직장인의 금융자산을 3억~5억원 정도로 가정한 뒤, 연 10% 초반대 분배율의 커버드콜 ETF에 투자할 경우 월평균 약 300만원의 현금흐름을 기대할 수 있다고 설명했다.
커버드콜 ETF는 주식이나 지수 등 기초자산을 보유하면서 콜옵션을 매도해 얻은 수익 등을 투자자에게 분배금으로 지급하는 상품이다.
최 본부장은 커버드콜이 정기적인 소득이 필요한 투자자에게 적합할 수 있다고 설명했다. 그는 "어찌 됐건 상승을 포기하고 그걸 인컴으로 받는 구조"라며 "아무리 상승 참여율이 높다고 하더라도 기초자산을 100% 들고 있는 것만큼 수익률이 나올 수 없다"고 말했다.
연령에 따라 투자 전략을 달리할 것도 권했다. 20·30대는 월분배금보다 투자 원금을 키우는 데 집중하고, 40대는 성장성이 높은 자산을 기초로 한 커버드콜을 고려할 수 있다고 설명했다.
50대부터는 큰 손실을 피하는 데 무게를 뒀다. 은퇴가 가까워질수록 손실을 만회할 시간이 부족한 만큼 S&P500이나 밸류업지수, 고배당주 등 상대적으로 변동성이 낮은 자산을 기초로 한 상품을 제시했다.
60대에는 커버드콜 비중을 절반가량으로 낮추는 방안을 제안했다. 최 본부장은 "커버드콜은 좀 반만 썼으면 좋겠다"며 나머지는 리츠와 채권, 일반 배당주 등에 나눠 투자하는 방식을 언급했다.
높은 분배율만 좇는 투자에는 선을 그었다. 최 본부장은 "중요한 건 연속성, 지속성, 트랙레코드, 안정성"이라며 "커버드콜 ETF를 분배율 하나만 갖고 투자하면 안 된다"고 강조했다.
◎공감언론 뉴시스 [email protected]