

증시 불안에 현금 사수, 방어 팩터와 고배당이 대안
흔들리는 채권의 안전자산 지위…주식 매력 여전
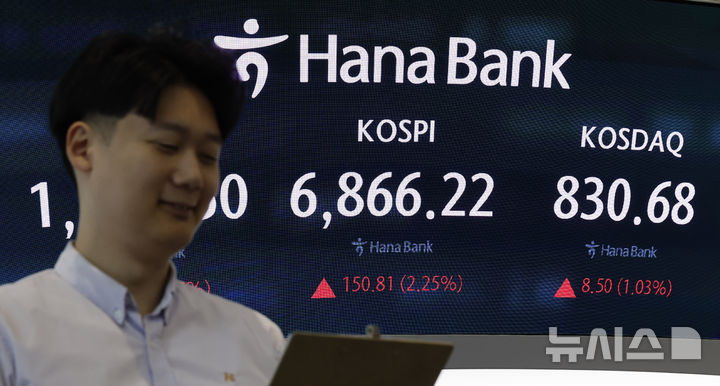
[서울=뉴시스] 김혜진 기자 = 18일 서울 중구 하나은행 딜링룸 전광판에 주요 지수가 표시 되고 있다. 코스피는 전거래일 보다 170.29포인트(2.54%) 오른 6885.70에 개장했다. 코스닥 지수는 전거래일보다 10.54포인트(1.28%) 오른 832.72에 장을 시작했다. 원·달러 환율은 1382.3원에 거래 중이다. 2026.09.18. [email protected]
[서울=뉴시스] 강수윤 기자 = 미국 국채금리가 가파른 고공행진을 거듭하고 연방공개시장위원회(FOMC)의 기준금리 인상 등 긴축 공포가 거세지면서 국내 증시의 불확실성이 한층 커지고 있다. 주식 시장의 불확실성을 피하고 현금을 사수하려는 뭉칫돈이 파킹형 상품과 채권형 상장지수펀드(ETF)로 빠르게 쏠리고 있다.
20일 코스콤 ETF체크에 따르면 최근 1개월간 국내 ETF 시장에서 현금 확보 성향이 두드러졌다.
가장 많은 자금이 유입된 상품은 파킹형 ETF인 'KODEX 머니마켓액티브'로 9993억원이 몰렸다. 이어 'TIGER CD1년금리액티브(합성)'(2226억원)나 'KODEX CD금리액티브(합성)'(2133억원) 등 단기 자금 피난처로 매수세가 대거 이동했다.
이와 함께 'RISE 종합채권(A-이상)액티브'(2704억원) 등 종합채권형 ETF에도 수천억 원이 유입되며 포트폴리오의 리스크를 낮추려는 움직임이 뚜렷하게 나타나고 있다.
파킹형 상품으로 자금이 쏠리는 것은 언제든 현금화할 수 있는 환금성과 함께 금리 고점 구간에서 원금 손실 위험을 줄이며 이자 수익을 기대할 수 있기 때문으로 풀이된다.
금융투자협회에 따르면 전통적인 대기성 자금 창구인 MMF(머니마켓펀드)와 CMA(종합자산관리계좌) 잔고는 7월 말 약 446조2900억원에서 8월 말 약 438조1300억원으로 소폭 줄었다. 자금이 실시간 거래가 편리한 파킹형 ETF 등으로 일부 이동·분산되는 양상이다.
전문가들은 변동성 장세의 대안으로 주가 하방 경직성을 확보하면서 안정적인 배당을 챙길 수 있는 커버드콜·고배당 전략을 제시했다. 실제로 최근 'KODEX 200커버드콜액티브'(2581억원)나 'TIGER 배당커버드콜액티브'(2489억원), 'TIGER 미국나스닥100타겟데일리커버드콜'(2374억원) 등에도 현금흐름과 방어를 노린 자금이 꾸준히 유입되고 있다.
또 최근 증시 거래대금이 석 달새 절반 이상 급감한 만큼, 공격적인 성장주 선별 보 저평가·고배당·현금흐름 등 방어적 특성을 갖춘 종목을 찾는 전략을 추천했다.
이경수 하나증권 연구원은 "시장이 종목을 고르지 못하니 방어 전략의 퀄리티와 고배당을 드는 구조"라며 "증시 거래대금이 쪼그라들 때 성과가 좋았던 고배당, 목표주가 괴리율 상위, 배당 상향, 저PER(주가수익비율), 기관 및 외국인 수급 공백주(빈집), 순현금 및 현금흐름 상위, 주가 낙폭과대, 저PBR(주가순자산비율) 순이익(NP) 리비전 상향 등 팩터가 연말까지 유리하다"고 진단했다.
다만 채권 시장의 수급 부담과 구조적 변화에 유의해야 한다는 신중론도 나온다.
하재석 NH투자증권 연구원은 "미 국채 수급 부담 확대와 함께 주식과 채권의 상관관계가 강해지면서 채권의 안전자산 역할이 약화되고 있다"며 "기간 프리미엄 상승으로 채권의 위험자산 성격이 오히려 강화될 수 있다"고 진단했다.
하 연구원은 "반면 스탠더드앤푸어스(S&P)500 등 주요 지수는 금리 상승 속에서도 이익 전망치 상향 조정 추세가 지속되고 있고 고금리만을 이유로 밸류에이션 하락을 단정하긴 어렵다"며 "채권 대비 주식의 상대적 투자 매력 우위 국면은 여전히 지속될 것"이라고 내다봤다.
◎공감언론 뉴시스 [email protected]
20일 코스콤 ETF체크에 따르면 최근 1개월간 국내 ETF 시장에서 현금 확보 성향이 두드러졌다.
가장 많은 자금이 유입된 상품은 파킹형 ETF인 'KODEX 머니마켓액티브'로 9993억원이 몰렸다. 이어 'TIGER CD1년금리액티브(합성)'(2226억원)나 'KODEX CD금리액티브(합성)'(2133억원) 등 단기 자금 피난처로 매수세가 대거 이동했다.
이와 함께 'RISE 종합채권(A-이상)액티브'(2704억원) 등 종합채권형 ETF에도 수천억 원이 유입되며 포트폴리오의 리스크를 낮추려는 움직임이 뚜렷하게 나타나고 있다.
파킹형 상품으로 자금이 쏠리는 것은 언제든 현금화할 수 있는 환금성과 함께 금리 고점 구간에서 원금 손실 위험을 줄이며 이자 수익을 기대할 수 있기 때문으로 풀이된다.
금융투자협회에 따르면 전통적인 대기성 자금 창구인 MMF(머니마켓펀드)와 CMA(종합자산관리계좌) 잔고는 7월 말 약 446조2900억원에서 8월 말 약 438조1300억원으로 소폭 줄었다. 자금이 실시간 거래가 편리한 파킹형 ETF 등으로 일부 이동·분산되는 양상이다.
전문가들은 변동성 장세의 대안으로 주가 하방 경직성을 확보하면서 안정적인 배당을 챙길 수 있는 커버드콜·고배당 전략을 제시했다. 실제로 최근 'KODEX 200커버드콜액티브'(2581억원)나 'TIGER 배당커버드콜액티브'(2489억원), 'TIGER 미국나스닥100타겟데일리커버드콜'(2374억원) 등에도 현금흐름과 방어를 노린 자금이 꾸준히 유입되고 있다.
또 최근 증시 거래대금이 석 달새 절반 이상 급감한 만큼, 공격적인 성장주 선별 보 저평가·고배당·현금흐름 등 방어적 특성을 갖춘 종목을 찾는 전략을 추천했다.
이경수 하나증권 연구원은 "시장이 종목을 고르지 못하니 방어 전략의 퀄리티와 고배당을 드는 구조"라며 "증시 거래대금이 쪼그라들 때 성과가 좋았던 고배당, 목표주가 괴리율 상위, 배당 상향, 저PER(주가수익비율), 기관 및 외국인 수급 공백주(빈집), 순현금 및 현금흐름 상위, 주가 낙폭과대, 저PBR(주가순자산비율) 순이익(NP) 리비전 상향 등 팩터가 연말까지 유리하다"고 진단했다.
다만 채권 시장의 수급 부담과 구조적 변화에 유의해야 한다는 신중론도 나온다.
하재석 NH투자증권 연구원은 "미 국채 수급 부담 확대와 함께 주식과 채권의 상관관계가 강해지면서 채권의 안전자산 역할이 약화되고 있다"며 "기간 프리미엄 상승으로 채권의 위험자산 성격이 오히려 강화될 수 있다"고 진단했다.
하 연구원은 "반면 스탠더드앤푸어스(S&P)500 등 주요 지수는 금리 상승 속에서도 이익 전망치 상향 조정 추세가 지속되고 있고 고금리만을 이유로 밸류에이션 하락을 단정하긴 어렵다"며 "채권 대비 주식의 상대적 투자 매력 우위 국면은 여전히 지속될 것"이라고 내다봤다.
◎공감언론 뉴시스 [email protected]