

"주가 과도하게 저평가"…삼성전자·SK하이닉스 목표가 낮춰도 '매수 기회'분석
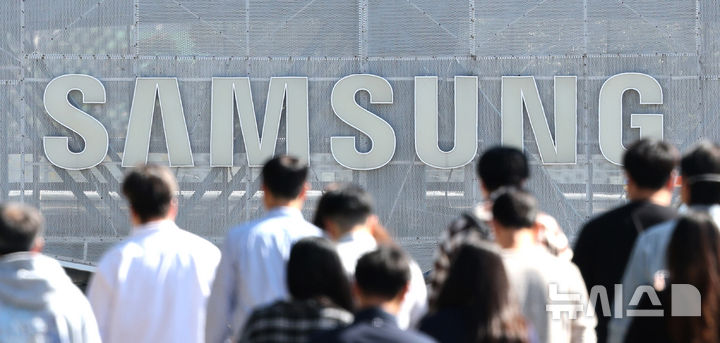
[수원=뉴시스] 김종택 기자 = 삼성전자가 올해 3분기 매출 195조원, 영업이익 107조4000억원으로 잠정 집계됐다고 8일 공시했다.
엔비디아와 애플, 알파벳, 마이크로소프트, 메타 등 주요 테크기업의 역대 최대 영업이익 기록을 단숨에 뛰어 넘었다.
한국 기업이 분기 영업이익 100조원을 넘어선 것은 삼성전자가 처음이다.
사진은 이날 경기도 수원시 영통구 삼성전자 수원본사 모습. 2026.10.08. [email protected]
[서울=뉴시스]송혜리 기자 = 대신증권은 삼성전자와 SK하이닉스의 목표주가를 각각 50만원, 300만원으로 하향 조정하면서도 현재 주가는 여전히 과도하게 저평가돼 있다고 평가했다. 인공지능(AI) 투자 확대에 힘입어 메모리 반도체 시장의 성장세가 이어지는 만큼 추가 상승 여력이 충분하다고 판단했다.
류형근 대신증권 연구원은 26일 '2027년 산업전망 리포트'를 통해 "삼성전자와 SK하이닉스의 목표주가는 주가 괴리율을 반영해 각각 50만원, 300만원으로 낮췄지만, 주가가 과도하게 저평가돼 있다는 의견에는 변함이 없다"고 밝혔다.
류 연구원은 "경제 성장의 상당 부분이 AI 투자에서 나오고 있는 만큼 AI 성장을 가속화하기 위한 변화가 나타날 가능성을 배제하기 어렵다"며 "거시경제 위험이 확대되지 않는다면 향후 12개월 예상 실적 기준 주가수익비율(PER)이 3배 안팎에 불과한 현재 주가는 그 어느 때보다 매력적인 수준"이라고 평가했다. 이어 "기업의 이익 가치가 주가에 추가로 반영될 필요가 있다"고 강조했다.
메모리 반도체 업황에 대해선 긍정적인 전망을 유지했다. 류 연구원은 "반도체 사이클이 추가로 확장될 수 있다는 증거가 구체화되고 있다"며 향후 시장 흐름을 '더 가파르고 더 길게(Sharper and Longer)'라고 표현했다.
특히 범용 D램(DRAM)은 서버 수요 강세에 더해 스마트폰과 PC 등 정보기술(IT) 기기 제조업체들의 구매 경쟁이 가격 상승을 이끌 것으로 내다봤다. AI 서버 시장의 성장으로 저전력 D램(LPDDR) 확보 경쟁이 치열해지면서 기존 IT 기기 제조업체들도 메모리 가격 인상을 받아들일 수밖에 없다고 설명했다.
류 연구원은 "서버 업계의 참전으로 LPDDR 구매 경쟁이 격화되는 가운데 기존 IT 기기 제조업체들이 시장 점유율을 지키기 위해 선택할 수 있는 방법은 가격 인상을 수용하는 것"이라며 "중저가 메모리는 중고 시장이 활성화될 수 있지만 고사양 제품은 가격 인상이 불가피하다"고 설명했다. 이에 따라 범용 D램 가격 전망도 추가로 상향 조정했다.
고대역폭메모리(HBM) 시장은 내년 가격 상승, 2028년 공급 물량 확대를 중심으로 성장할 것으로 전망했다. 반도체 칩을 수평으로 배치하고 연결하는 2.5차원(2.5D) 패키징 생산능력 확대에 힘입어 실제 수요가 늘어나면서 HBM 공급 부족이 더욱 심화할 수 있다고 봤다.
류 연구원은 "HBM의 수급 격차는 추가로 확대될 것"이라며 "시장이 우려하는 적층 단수 하향이나 가격 상승률 둔화 위험은 과도하게 반영돼 있다"고 평가했다. 이어 HBM이 다시 반도체 시장의 성장을 주도할 것으로 내다봤다.
대신증권은 삼성전자와 SK하이닉스의 내년 영업이익을 각각 592조원, 455조원으로 전망했다. 이는 최근 한 달간 시장 전망치 평균보다 각각 8%, 7% 높은 수준이다. 류 연구원은 "최근 둔화했던 이익 전망치 상향 조정이 재개될 수 있는 긍정적인 변화가 다수 나타나고 있다"며 "이러한 변화가 단기 투자심리 회복을 이끌 수 있다"고 설명했다.
2028년 반도체 업황을 둘러싼 과도한 비관론은 경계했다. 류 연구원은 "과거와 같은 대규모 설비 증설이 현실화하려면 공급망의 뒷받침이 필요하다"며 "특히 ASML의 노광장비 공급 부족 문제가 해결돼야 한다"고 지적했다. 아울러 류 연구원은 "D램 가격이 50% 하락하더라도 원가 절감 효과를 고려하면 영업이익률은 50% 이상을 유지할 수 있다"며 "이 같은 가격 하락 시나리오를 가정하더라도 현재 주가는 과도하게 저평가돼 있다"고 재차 강조했다.
◎공감언론 뉴시스 [email protected]