

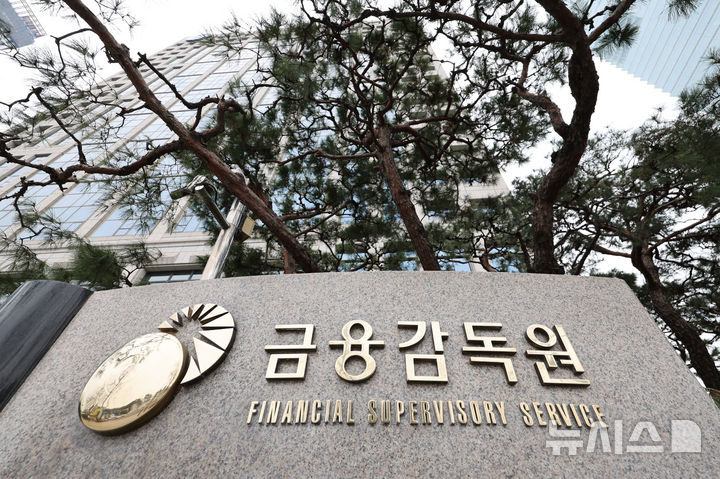
[서울=뉴시스] 황준선 기자 = 11일 서울 여의도 금융감독원. 2026.03.11. [email protected]
[서울=뉴시스] 최홍 기자 = 연금저축보험 가입 후 적용이율이 떨어지면 가입 당시 안내받은 예상 금액보다 실제 수령하는 연금이 줄어들 수 있어 주의가 요구된다. 또한 연금저축계좌를 중도 인출하거나 해지할 경우 고율의 기타소득세가 부과되므로 사전에 상품 특성을 사전에 확인해야 한다.
금융감독원은 21일 이같은 내용의 연금 상품에 대한 소비자 유의사항을 안내했다.
우선 금리연동형 연금저축보험의 경우 가입 이후 적용이율 변동에 따라 연금 금액이 달라질 수 있다.
가입설계서 등에 안내된 연금은 대부분 가입 당시 적용이율을 기준으로 가정해 산정한 예상 연금이다. 적용이율 하락 시 실제 지급받는 연금은 예상 연금 대비 감소할 수 있다.
배당 연금저축보험을 가입한 경우 연금 수령 시 계약자 배당금을 받을 수 있으나, 배당금은 보험사의 경영성과 등에 따라 달라질 수 있다.
연금저축계좌를 중도인출(해지)할 경우 기타소득세(16.5%)가 부과돼 납입금 대비 해지환급금이 줄어들 수 있다.
부득이한 인출로 인정받기 위해서는 해당 사유가 확인된 날부터 6개월 이내에 증빙 자료를 금융회사에 제출해야 한다.
연금수령방식을 확정기간형으로 설정한 경우 적립금을 기준으로 남은 연금수령 연차 등을 고려해 연금을 산정하는데, 연금 수령 중 보험 적용이율 및 펀드 수익률 변동에 따라 운용수익이 변동되는 경우 연금이 달라질 수 있다.
연금계좌 변경 시 계좌이체 제도를 이용해야 페널티가 부과되지 않지만, 계좌이체가 제한되는 사유에 해당하는 경우 이체가 제한될 수 있으므로 사전에 금융사에 계좌이체 가능 여부를 확인해야 한다.
금감원은 "연금저축에 대한 소비자의 관심과 활용이 증가하는 가운데, 상품가입과 연금 수령 과정에서 소비자의 오인에 따른 분쟁민원이 지속되고 있다"며 "주요 분쟁사례를 바탕으로 연금저축 가입자들이 유의해야 할 사항을 안내해 소비자 피해를 예방하고자 한다"고 밝혔다.
◎공감언론 뉴시스 [email protected]