

매출 1조 이상 외국계 기업, 지난해 과거 적자 3.3조원 공제
지난해 '꼼수 이자' 해외 송금 적발도 1490억 원 달해
김남준 "해외로 거액 배당하면서 세제 혜택…제도 개선 필요"
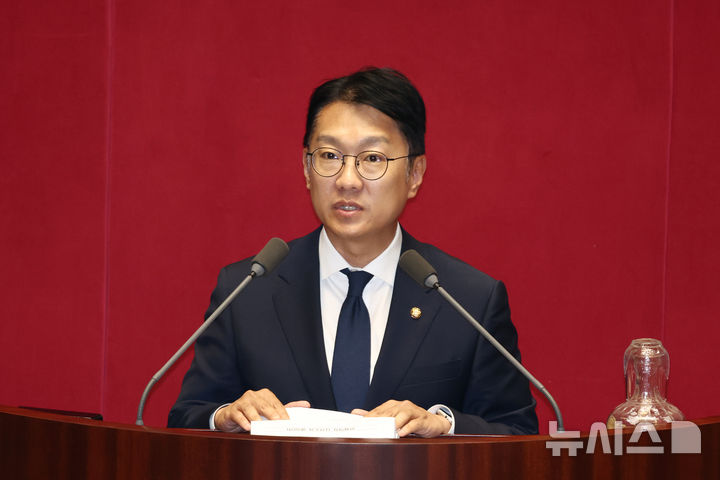
[서울=뉴시스] 고승민 기자 = 김남준 더불어민주당 의원. 2026.06.05. [email protected]
[서울=뉴시스]신재현 기자 = 국내에서 연간 1조원 넘는 매출을 올리는 외국계 기업들이 과거 발생한 적자를 활용해 세금 부담을 줄이는 규모가 5년 새 5.5배로 늘어난 것으로 나타났다. 지난해에만 세금을 계산할 때 이익에서 공제받은 금액이 3조3000억원을 넘어섰다.
국회 재정경제기획위원회 소속 김남준 더불어민주당 의원이 15일 국세청으로부터 제출받은 자료에 따르면, 수입금액(매출)이 1조원 이상인 외국인투자법인의 이월결손금 공제액은 2021년 5981억원에서 지난해 3조3318억원으로 증가했다.
연도별로 보면 2022년 2조5082억원, 2023년 1조2950억원, 2024년 2조5624억원 등이다.
이월결손금 공제는 기업이 과거에 발생한 적자를 이후 벌어들인 이익에서 차감해 법인세 부담을 줄일 수 있도록 하는 제도다. 기업의 경영 안정성을 높이기 위한 합법적인 세제 혜택이지만, 일부 외국계 대기업이 국내에서 막대한 매출을 올리면서도 과거 적자를 활용해 세금 부담을 줄이고 해외 본사에는 거액을 송금하고 있다는 지적이 나온다.
대표적인 사례로는 쿠팡이 거론됐다. 쿠팡은 지난 4월 미국 모회사 쿠팡Inc에 약 1조4000억원 규모의 배당을 실시했다.
당시 쿠팡은 약 3조4000억원의 누적 적자를 주식발행초과금 등 자본잉여금으로 보전해 배당 재원을 마련한 것으로 알려졌다. 회계상 결손금을 보전하더라도 세무상 이월결손금은 별도로 유지될 수 있어, 해외 배당과 과거 적자에 따른 법인세 공제 혜택이 동시에 가능하다는 것이 김 의원의 지적이다.
외국계 기업이 해외 지배주주로부터 자금을 빌린 뒤 과도한 이자를 지급해 국내 과세소득을 줄이는 것을 제한하는 과소자본세제 적용 규모도 증가한 것으로 나타났다.
국세청 자료에 따르면 외국계 법인의 과소자본세제 적용에 따른 손금불산입 금액은 2021년 1141억원에서 지난해 1490억원으로 늘었다. 같은 기간 적용 건수는 235건에서 255건으로 증가했다.
김 의원은 "수년간 '계획된 적자'로 국내 시장을 선점한 뒤 본격적인 흑자로 전환하자마자 과거의 적자를 무기 삼아 수조원대 과세표준을 지우면서 대규모 자본을 국외로 유출하는 구조적 사각지대가 확인되고 있다"고 지적했다.
이어 "대규모 국외 배당이나 자본 유출을 감당할 만큼 충분한 담세력과 자본 여력을 갖춘 기업에까지 결손금 공제 혜택을 무조건적으로 부여하는 제도는 재검토가 필요하다"고 강조했다.
그러면서 "기업의 실질적 담세력과 자본의 국외 유출 규모 등을 종합적으로 고려해 결손금 보전이나 배당 여력이 입증된 법인에 대해서는 이월결손금 공제 요건과 한도를 합리적으로 연계·조정하는 등 관련 세법을 정교하게 다듬어야 한다"고 덧붙였다.
◎공감언론 뉴시스 [email protected]