

"자기자본 3.2조 확대…종합금융투자사업자 인가 기반"
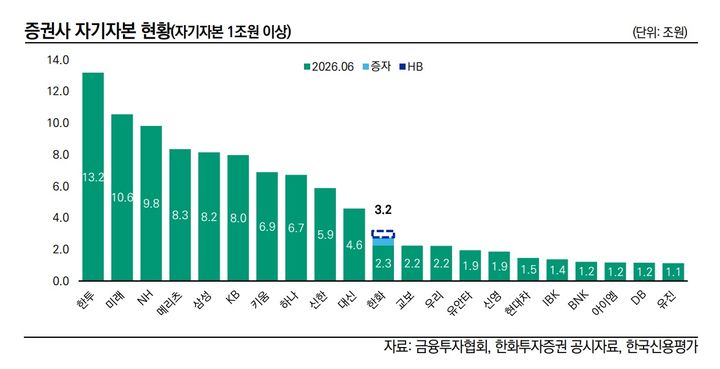
[서울=뉴시스] 박주연 기자 = 한국신용평가는 한화투자증권의 5000억원 규모 3자 배정 유상증자가 한화투자증권 신용도에 긍정적인 영향을, 한화생명의 신용도에 제한적인 영향을 각각 미칠 것으로 분석했다.
한화투자증권은 지난달 30일 이사회를 열고 5000억원 규모의 제3자 배정 유상증자와 최대 4000억원 규모의 신종자본증권 발행을 결의했다. 유상증자는 최대주주인 한화자산운용과 한화자산운용의 모회사인 한화생명을 대상으로 각각 2500억원 규모로 추진된다. 신종자본증권은 사모 영구채 형태로 발행된다.
여윤기 한신평 수석애널리스트는 2일 "이번 유증은 한화투자증권의 손실흡수력과 재무완충력을 강화하고, 두나무 지분 취득으로 높아진 단일 기업 익스포져 부담을 완화한다는 점에서 신용도에 긍정적"이라고 설명했다.
여 애널리스트는 "유증을 통해 한화투자증권의 자기자본은 상반기 말 약 2조3000억원에서 약 2조8000억원으로 증가할 전망이며, 신종자본증권이 한도까지 전액 발행되는 경우 자기자본 규모는 약 3조2000억원까지 확대될 수 있다"고 밝혔다.
이어 "한화자산운용과 한화생명보험의 증자 참여는 한화금융계열의 지원의지와 한화투자증권의 전략적 중요성 을 보여주는 것"이라며 "확대된 자본을 바탕으로 종합금융투자사업자 인가 기반을 마련하고 주요 사업의 영업기반을 확충할 경우, 중장기적인 시장지위 제고와 수익구조 개선도 기대할 수 있다"고 내다봤다.
그는 다만 "두나무 지분가치 변동에 따른 자본변동성과 단일 기업 집중위험은 지속되고 있다"며 "자본확충 이후 위험자산 및 레버리지 증가가 자본적정성 개선 효과를 상쇄할 가능성도 있는 만큼, 신종자본증권의 발행 여부, 자본적정성 관리 수준과 신규 사업의 수익 기여도 등을 모니터링할 계획"이라고 했다.
여 애널리스트는 한화손해보험에 대해서는 "투자규모가 자본 규모 대비 크지 않은 수준으로, 현 시점에서 신용도에 미치는 영향은 제한적"이라고 설명했다.
이어 "한화생명은 지난 6월 지분 인수 우선협상대상자로 선정된 애큐온캐피탈에 대한 주식매매계약을 체결하는 등 최근 국내외 금융자회사 투자와 인수를 지속적으로 추진하고 있다"며 "애큐온캐피탈, 애큐온저축은행 편입 후 자본적정성 관리 수준과 지급여력비율 변동 추이, 신규 편입 자회사의 사업 및 재무성과 등을 중심으로 모니터링할 계획"이라고 밝혔다.
한신평이 부여한 한화투자증권 신용도는 'AA- 안정적', 한화생명 신용도는 보험금지급능력 기준 'AAA 안정적'이다.
◎공감언론 뉴시스 [email protected]