

평가손실 81억…주가 약세에도 상반기 영업익 816억
흥국證, 3분기 영업익 635억 전망…전년比 455% 증가
연간 영업익 1984억 예상…투자의견 '매수' 유지

이부진 호텔신라 대표이사 (사진=호텔신라 제공) *재판매 및 DB 금지
[서울=뉴시스]김상윤 기자 = 이부진 호텔신라 대표이사 사장이 책임경영 의지를 내걸고 200억원 규모의 자사주를 매입한 이후 호텔신라 주가가 약 40% 하락한 것으로 나타났다. 다만 주가 흐름과 달리 호텔신라의 영업실적은 올해 들어 뚜렷한 회복세를 보이고 있다.
29일 금융감독원 전자공시시스템 등에 따르면 이부진 사장은 지난 4월27일부터 29일까지 호텔신라 주식 30만주를 평균 6만7471원에 장내 매수했다. 총 매입금액은 약 202억4130만원이다.
한국거래소에 따르면 28일 호텔신라 종가는 4만400원으로 이 사장의 평균 매입가보다 약 40% 낮다. 이를 보유 주식에 단순 적용하면 평가손실 규모는 약 81억원이다. 다만 이는 현재 주가를 기준으로 산출한 평가금액으로 실제 주식 처분에 따른 확정손실은 아니다.
호텔신라는 당시 이 사장의 주식 매입에 대해 책임경영 강화와 주주가치 제고 의지를 나타내기 위한 것이라고 설명했다.
주가는 약세를 이어가고 있지만 호텔신라의 실적은 올해 들어 개선세를 나타내고 있다.
호텔신라는 올해 상반기 연결 기준 영업이익 816억원을 기록해 전년 동기 62억원보다 크게 늘었다. 특히 면세사업의 수익성 개선과 호텔·레저 사업의 견조한 실적이 전체 수익성 회복을 이끌고 있다.
증권가에서는 이 같은 실적 개선 흐름이 3분기에도 이어질 것으로 보고 있다.
흥국증권은 이날 호텔신라의 올해 3분기 연결 기준 매출액을 9798억원, 영업이익을 635억원으로 전망했다. 전년 동기 대비 매출은 4.5% 감소하지만 영업이익은 455.1% 증가할 것이란 예상이다.
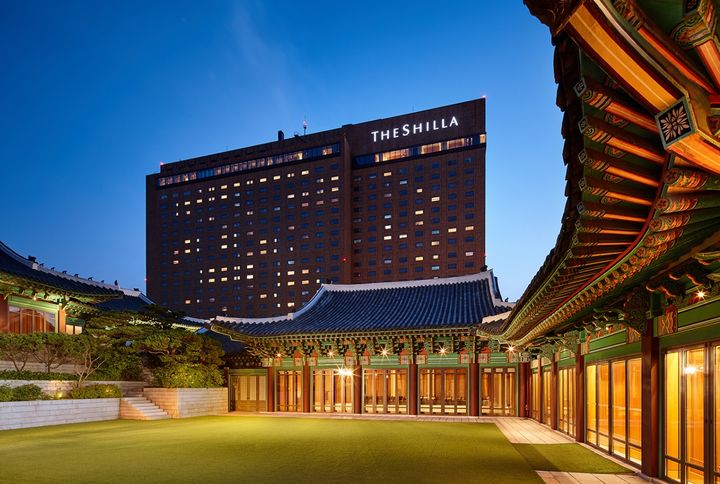
(사진=호텔신라 제공) *재판매 및 DB 금지
면세점의 경우 지난 4월 인천국제공항 DF1 구역에서 철수하면서 매출 외형은 줄었지만 임차료를 비롯한 고정비 부담이 완화됐다. 여기에 수익성 중심의 경영 기조가 이어지면서 전분기에 이어 큰 폭의 흑자를 기록할 것으로 전망됐다.
호텔·레저 부문도 방한 외국인 수요 증가에 따른 객실 평균단가(ADR)와 투숙률(OCC) 상승으로 수익성 개선이 이어질 것으로 예상됐다.
연간 실적 역시 큰 폭의 개선이 예상된다. 흥국증권은 호텔신라의 올해 연결 기준 매출액을 4조30억원, 영업이익을 1984억원으로 전망했다. 매출은 전년 대비 1.6% 감소하지만 영업이익은 1368.0% 증가하는 수준이다.
흥국증권은 면세점 수익성 개선과 호텔 부문의 견조한 실적이 연간 이익 증가를 이끌 것으로 내다봤다.
다만 실적 회복에도 주가가 이를 충분히 반영하지 못하고 있다는 지적도 나온다.
흥국증권은 이날 호텔신라에 대한 투자의견 '매수'를 유지하면서도 목표주가는 기존 6만5000원에서 5만5000원으로 낮췄다. 2026~2027년 수익 전망 하향과 멀티플 조정을 반영했다.
박종렬 흥국증권 연구원은 "방한 외국인의 급증이라는 긍정적인 영업환경에도 면세점 매출 증가는 제한적인 수준"이라며 "실적 개선과 함께 주주가치 증대를 위한 다방면의 노력이 병행돼야 본격적인 주가 재평가가 가능할 것이라 판단한다"고 말했다.
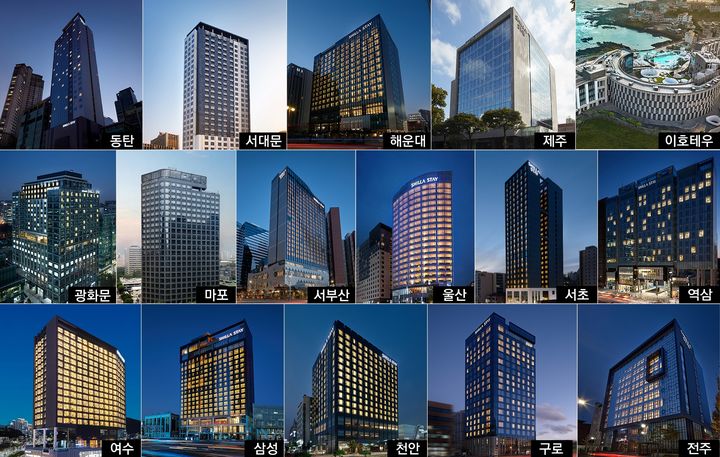
국내 신라스테이 전경. (사진=호텔신라 제공) *재판매 및 DB 금지