

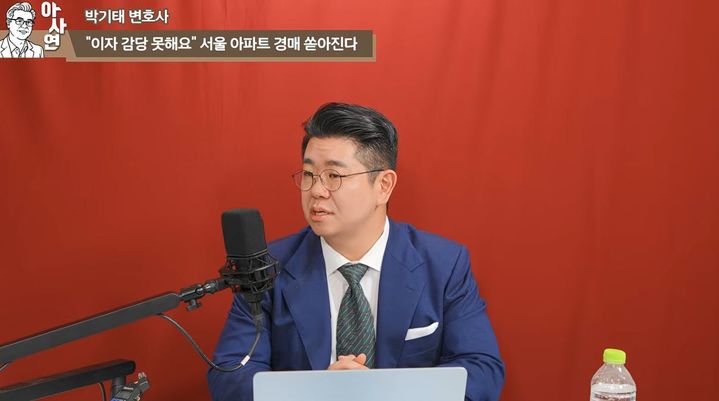
[서울=뉴시스] 기준금리 인상과 부동산 경기 침체 속에서 무리하게 빚을 내 집을 마련한 이들의 파산 위기가 현실화하는 가운데, 경매로 집이 넘어가더라도 남은 빚은 사라지지 않으며 무리한 갭투자는 형사 처벌로 이어질 수 있다는 법조계 경고가 나왔다. (사진='[이현철] 아파트사이클연구소' 유튜브 채널 캡처)
[서울=뉴시스]이지우 인턴 기자 = 부동산 시장 침체가 길어지면서 영끌로 집을 마련했던 채무자들이 대출금을 제때 갚지 못해 부동산이 경매로 넘어가고도 잔여 빚에 시달리는 사태가 잇따르고 있다.
21일 구독자 25만명 유튜브 채널 '[이현철] 아파트사이클연구소' 영상에 출연한 박기태 변호사는 "과거에는 분양권 사기 위주의 사건이 많았다면, 최근에는 대출 그 자체를 견디지 못해 파산이나 경매에 이르는 분들이 늘고 있다"고 밝혔다.
박 변호사는 부동산 시장 침체로 일반 매매 시장에서 처분이 불가능해진 매물이 경매 시장으로 대거 밀려들고 있다고 설명했다. 특히 지방 아파트와 상가의 경우, 감정가보다 턱없이 낮은 가격에 낙찰되거나 유찰이 반복되면서 경매 매각 대금으로도 선순위 담보대출조차 온전히 갚지 못하는 상황이 속출하고 있다.
문제는 집이 경매로 넘어가 매각되더라도 남은 채무는 사라지지 않는다는 점이다. 박 변호사는 "아파트가 경매로 넘어가 낙찰되더라도 근저당권자에게 우선 배당된 뒤 남은 빚이나 세입자에게 돌려주지 못한 보증금 잔액은 집주인의 채무로 그대로 남는다"고 강조했다.
세입자들이 임대인을 상대로 '전세사기' 형사 고소를 진행하는 실무적 이유에 대해서도 짚었다. 그는 "민사 판결만으로는 집주인의 숨은 재산을 추심하기 어렵다"며 "형사 고소를 통해 합의를 압박할 수 있고, 전세사기로 인정되면 고의 불법행위 채권이 되어 집주인이 개인파산이나 회생을 신청하더라도 면책되지 않는다"고 설명했다.
무리한 갭투자에 대한 경고도 덧붙였다. 박 변호사는 "본인은 사기 칠 생각이 없었다 하더라도, 집값 하락을 충분히 예측할 수 있는 상황에서 무리하게 채무를 늘려 보증금을 돌려주지 못하면 법적으로 기망 행위가 인정돼 형사 처벌을 받을 수 있다"고 지적했다.
박 변호사는 오래된 빚 독촉을 받을 때 '채무 승인'을 각별히 주의해야 한다고 당부했다. 그는 "은행 대출 채권의 소멸시효는 원칙적으로 5년인데, 이미 시효가 지난 채권임에도 추심 업체가 '원금의 10%만 분납하라'고 회유하는 경우가 많다"며 "조금이라도 입금하거나 각서에 서명하면 채무 승인이 인정돼 시효가 되살아난다"고 설명했다.
이어 "소멸시효는 법정에서 채무자가 직접 주장해야만 법원이 인정하는 항변권인 만큼, 빚 독촉이나 소송을 받았다면 입금 전에 시효 만료 여부부터 확인해야 한다"고 조언했다.
◎공감언론 뉴시스 [email protected]
21일 구독자 25만명 유튜브 채널 '[이현철] 아파트사이클연구소' 영상에 출연한 박기태 변호사는 "과거에는 분양권 사기 위주의 사건이 많았다면, 최근에는 대출 그 자체를 견디지 못해 파산이나 경매에 이르는 분들이 늘고 있다"고 밝혔다.
박 변호사는 부동산 시장 침체로 일반 매매 시장에서 처분이 불가능해진 매물이 경매 시장으로 대거 밀려들고 있다고 설명했다. 특히 지방 아파트와 상가의 경우, 감정가보다 턱없이 낮은 가격에 낙찰되거나 유찰이 반복되면서 경매 매각 대금으로도 선순위 담보대출조차 온전히 갚지 못하는 상황이 속출하고 있다.
문제는 집이 경매로 넘어가 매각되더라도 남은 채무는 사라지지 않는다는 점이다. 박 변호사는 "아파트가 경매로 넘어가 낙찰되더라도 근저당권자에게 우선 배당된 뒤 남은 빚이나 세입자에게 돌려주지 못한 보증금 잔액은 집주인의 채무로 그대로 남는다"고 강조했다.
세입자들이 임대인을 상대로 '전세사기' 형사 고소를 진행하는 실무적 이유에 대해서도 짚었다. 그는 "민사 판결만으로는 집주인의 숨은 재산을 추심하기 어렵다"며 "형사 고소를 통해 합의를 압박할 수 있고, 전세사기로 인정되면 고의 불법행위 채권이 되어 집주인이 개인파산이나 회생을 신청하더라도 면책되지 않는다"고 설명했다.
무리한 갭투자에 대한 경고도 덧붙였다. 박 변호사는 "본인은 사기 칠 생각이 없었다 하더라도, 집값 하락을 충분히 예측할 수 있는 상황에서 무리하게 채무를 늘려 보증금을 돌려주지 못하면 법적으로 기망 행위가 인정돼 형사 처벌을 받을 수 있다"고 지적했다.
박 변호사는 오래된 빚 독촉을 받을 때 '채무 승인'을 각별히 주의해야 한다고 당부했다. 그는 "은행 대출 채권의 소멸시효는 원칙적으로 5년인데, 이미 시효가 지난 채권임에도 추심 업체가 '원금의 10%만 분납하라'고 회유하는 경우가 많다"며 "조금이라도 입금하거나 각서에 서명하면 채무 승인이 인정돼 시효가 되살아난다"고 설명했다.
이어 "소멸시효는 법정에서 채무자가 직접 주장해야만 법원이 인정하는 항변권인 만큼, 빚 독촉이나 소송을 받았다면 입금 전에 시효 만료 여부부터 확인해야 한다"고 조언했다.
◎공감언론 뉴시스 [email protected]