

투자·배당 없이 운영비 쌓아두면 ROE 저하…대주주 사적 유용 유혹 커져
"기업 영속성 맹신 금물…지수 ETF와 근로·사업소득으로 자산 키우는 게 안전"
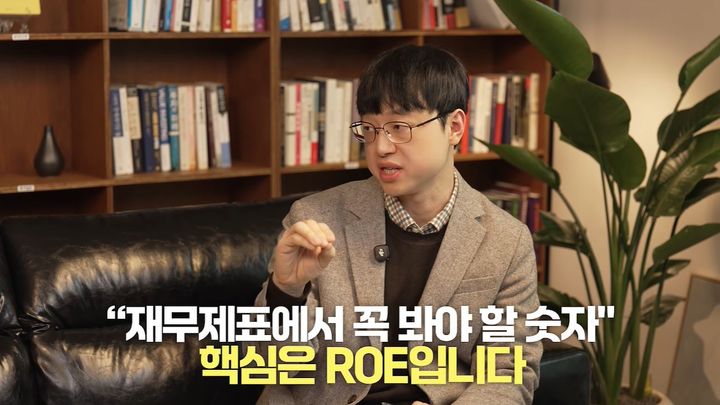
[서울=뉴시스] 기업을 볼 때는 단순 숫자 나열보다 매출 이면의 시장 성장성과 비용 추세, 현금흐름표를 중심으로 이성적 판단을 내려야 한다는 조언이 나왔다. (사진 : '증시각도기TV' 유튜브 채널 캡처) *재판매 및 DB 금지
[서울=뉴시스]이준형 인턴 기자 = 기업을 볼 때는 단순 숫자 나열보다 매출 이면의 시장 성장성과 비용 추세, 현금흐름표를 중심으로 이성적 판단을 내려야 한다는 조언이 나왔다.
17일 유튜브 채널 '증시각도기TV'에 출연한 이재용 회계사는 재무제표를 통해 기업의 속내를 읽는 법과 밸류에이션 지표 활용법, 개인 투자자의 현실적인 자산 증식 전략을 제시했다.
이 회계사는 재무제표 가운데 현금흐름표를 가장 중요한 '속마음 지표'로 꼽았다.
그는 "재무상태표나 손익계산서는 회계적 포지셔닝 여지가 있지만, 현금흐름표는 돈을 어디에 썼는지 숨길 수 없는 속마음이 드러난다"며 "투자도 하지 않고 배당도 주지 않으면서 5년치, 10년치 이상 운영비를 회사 안에 현금으로 쟁여두는 기업은 좋지 않은 신호"라고 지적했다.
현금을 과도하게 쌓아두는 행태가 자기자본이익률(ROE) 저하와 지배구조 리스크로 이어질 수 있다고 우려했다.
이 회계사는 "기업의 체력이자 핵심 지표인 ROE는 자본 규모가 커져도 유지돼야 하는데 현금이 쌓이면 효율이 떨어질 수밖에 없다"며 "현금이 많아지면 대주주가 본업과 무관한 사업이나 사적 관심사에 눈을 돌릴 유혹도 커지는 만큼, 쓸 계획이 없다면 배당 등으로 돌려주며 선순환을 만드는 것이 주주자본주의에 맞다"고 강조했다.
기업 재무를 살필 때 일반 투자자들이 주목해야 할 핵심 축으로는 '매출 이면의 구조'와 '비용 비율 변화'를 제시했다.
이 회계사는 "매출액 한 줄만 볼 게 아니라 그 이면에서 시장이 커지는지 줄어드는지, 점유율을 늘리기 위해 어떤 시도를 하는지를 따져봐야 한다"며 "성장하고 효율화되는 기업은 매출액 대비 핵심 비용 비율이 낮아지는 추세를 보이는데, 소비재 기업이라면 매출 대비 광고비 비중이 내려가는 흐름이 대표적"이라고 설명했다.
기업가치 평가 방식에 대해서는 현금흐름 할인법(DCF)의 한계를 짚고 상대가치 지표인 EV/EBITDA와 영업이익·순이익 간 괴리 점검을 권했다.
이 회계사는 "수년 뒤 미래 현금흐름을 당겨오는 DCF는 할인율이나 성장률 변수를 조금만 바꿔도 밸류에이션이 고무줄처럼 흔들린다"며 "변동성이 큰 순이익 기준 주가수익비율(PER)보다 영업이익 기반의 EV/EBITDA로 예상 성장률 대비 배수 균형을 보는 편이 현실적이고, 영업이익과 당기순이익의 방향이나 격차가 크게 벌어질 때는 환율·이자비용·관계기업 지분법 손익 등 뒤에 숨은 요인을 반드시 확인해야 한다"고 말했다.
개인 투자자의 자산 관리 방식에 대해서는 기업 지속가능성에 대한 냉정한 시각과 근로·사업소득의 중요성을 강조했다.
이 회계사는 "회사의 장기 생존을 맹신하지 않는 편이라 지수 ETF 위주로 가되 리스크를 통제하고, 투자 수익률 자체보다 근로소득과 사업소득으로 자산을 키워나가는 것이 훨씬 안전하고 좋은 투자"라며 "감정에 휘둘리기보다 숫자를 끄집어내 이성적으로 판단할 때 장기적인 성장과 안정적 노후를 만들 수 있다"고 제언했다.
◎공감언론 뉴시스 [email protected]