

김경필 대표 "저성장·고물가 누적되는 '미지근한 물속 개구리' 경계해야"
5년 내 쓸 돈은 원금 사수, 10년 이상 장기 노후 자금은 성장주에 투자를
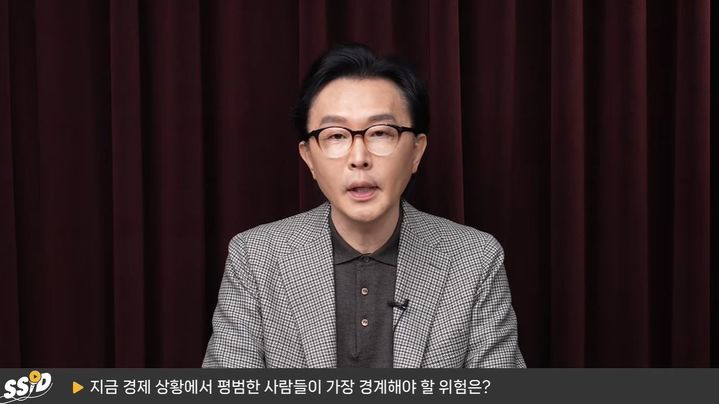
[서울=뉴시스] 김경필 대표는 최근 증시 변동성과 고금리·고물가 환경 속에서 개인 투자자가 취해야 할 자금 관리 원칙과 부채·현금 대응 전략을 제시했다. (사진 : '신사임당' 유튜브 채널 캡처) *재판매 및 DB 금지
[서울=뉴시스]이준형 인턴 기자 = 현재의 경제 위기는 1997년 외환위기 같은 급성 충격이 아니라 저성장·고물가·고금리가 누적되는 만성 질환에 가까우며, 자산을 지키기 위해서는 자금의 목적과 시기에 따라 '모을 돈'과 '굴릴 돈'을 명확히 분리하고 투자 우선순위를 재정비해야 한다는 조언이 나왔다.
최근 유튜브 채널 '신사임당'에 출연한 김경필 머니트레이닝 랩 대표는 최근 증시 변동성과 고금리·고물가 환경 속에서 개인 투자자가 취해야 할 자금 관리 원칙과 부채·현금 대응 전략을 제시했다.
김 대표는 돈을 목적과 시기에 따라 구분하지 않고 막연히 굴리려다 손실을 키우는 사례가 많다고 지적했다.
그는 "돈에는 '쓸 돈', '모을 돈', '굴릴 돈'의 성격이 있는데, 결혼이나 이사, 내 집 마련처럼 5년 이내에 써야 할 돈은 주식이 아니라 원금을 지키는 방향으로 모아야 한다"며 "반면 당장 5~10년 이상 쓰지 않을 노후·장기 자금까지 예적금에만 묶어두면 인플레이션과 통화량 증가 속에 화폐 가치가 녹아내릴 수 있으므로 장기 성장 기업에 투자해야 한다"고 강조했다.
경제 활동 기간에 따른 적정 저축률 기준도 제시했다. 김 대표는 "경제 활동 기간이 5년 미만이면 40~50%, 5~10년은 30~40%, 10~15년은 30% 수준을 저축해야 하며, 15~20년 이상이 되더라도 자녀 교육비와 주거비, 노후 준비가 겹치는 만큼 최소 20% 안팎의 저축 기조를 유지하는 것이 바람직하다"고 설명했다.
이어 김 대표는 "1997년 IMF 위기가 갑작스러운 급성 질환에 가까웠다면, 지금은 저성장과 고용 불안, 복지·재정 부담 증가, 국제유가와 고물가 기조가 서서히 스며드는 만성 질환이자 '미지근한 물속의 개구리' 같은 상황"이라며 "위기가 반복되면서 위기감을 무디게 만드는 점이 가장 경계해야 할 지점"이라고 진단했다.
특히 신용융자 잔고 부담과 금리 변수 속에서 단기 변동성을 노린 환율·금·코인 등 투기적 접근을 경계했다.
김 대표는 "신용융자 담보유지비율 140% 의무가 3개월 한시 면제될 정도로 시장 변동성과 반대매매 압력이 커진 상황에서, 환율이 낮아졌다고 미국 주식을 사거나 금·비트코인 등 이자·배당이 없는 자산의 단기 등락을 쫓는 것은 본질적인 자산 방어 전략이 아니다"며 "금리 인상·고금리 기조가 이어질수록 금이나 비트코인은 약세 압력을 받을 수 있는 만큼 자신의 투자 시계가 단기인지 장기인지부터 점검해야 한다"고 말했다.
부채 상환과 현금 확보 순서에 대해서는 고금리 환경에 맞춘 현실적 기준을 내놨다.
김 대표는 "사업이나 정해진 목적 자금이 필요한 경우가 아니라면 월 소득의 약 3개월 치 정도를 비상 예비자금으로 남긴 뒤, 고금리 악성 부채부터 줄여나가는 것이 우선"이라며 "수익성·유동성·안정성의 우선순위를 이제는 안정성 1순위, 유동성 2순위, 수익성 3순위로 바꿔 바람의 방향 변화에 맞춰 자산을 지켜야 할 때"라고 조언했다.
◎공감언론 뉴시스 [email protected]