

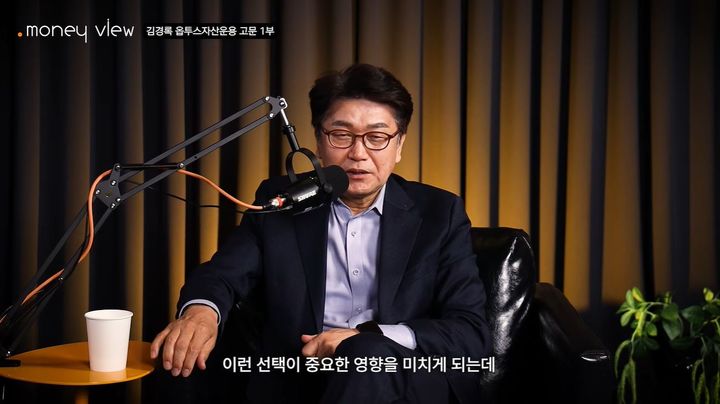
[서울=뉴시스] 40대 중후반부터 체계적인 자산 구조와 '삼위일체 소득 포트폴리오'를 구축해야 한다는 전문가의 제언이 나왔다. (사진 : '삼쩜삼캠퍼스' 유튜브 채널 캡처) *재판매 및 DB 금지
[서울=뉴시스]이준형 인턴 기자 = 은퇴 이후 안정적인 노후 소득을 확보하기 위해서는 단순히 단기 종목 투자나 일회성 자산 증식에 매달리기보다, 40대 중후반부터 체계적인 자산 구조와 '삼위일체 소득 포트폴리오'를 구축해야 한다는 전문가의 제언이 나왔다.
최근 유튜브 채널 '삼쩜삼캠퍼스'에 출연한 김경록 옵투스 자산운용 고문은 은퇴 설계의 핵심 원칙과 실질적인 노후 소득 창출 해법을 상세히 짚어냈다.
김 고문은 노벨 경제학상 수상자들의 연구를 인용하며 은퇴 준비를 결정짓는 세 가지 핵심 요소로 '저축액', '투자 수익률', '근로 기간'을 꼽았다. 그는 많은 이들이 은퇴 후 경제적 어려움을 겪는 이유에 대해 "열심히 살지 않아서가 아니라, 빚을 내어 집을 무리하게 늘리거나 실패할 확률이 높은 은퇴 창업에 뛰어드는 등 '선택의 오류'를 범했기 때문"이라고 진단했다.
특히 김 고문은 은퇴 이후 필요한 생활 자금의 규모를 가늠하는 지표로 '노후소득 300 법칙'을 제시했다.
통계적으로 부부 기준 서울 지역의 월평균 은퇴 생활비는 약 400만원 선으로, 국민연금으로 약 150만원을 수급한다고 가정할 경우 나머지 250만원을 평생 만들어 내기 위해서는 약 12~15억원 수준의 금융 및 실물 자산이 필요하다고 설명했다. 주택의 경우에도 거저 묻어두는 자산이 아니라 '주택연금' 제도를 적극 활용해 유동화하면 든든한 현금 창출 수단이 될 수 있다고 덧붙였다.
성공적인 노후를 위해 김 고문이 최종적으로 강조한 해법은 공적 연금과 근로 소득, 그리고 금융 배당 소득이 균형을 이루는 다각화된 소득 구조다. 국민연금처럼 평생 안정적으로 들어오는 공적 연금을 기본 바탕으로 삼고, 은퇴 후에도 고정비 부담이 큰 창업 대신 자격증이나 개인 전문 기술을 활용해 60대 후반까지 꾸준히 버는 근로 소득을 유지해야 한다고 설명했다.
김 고문은 "올해 어떤 종목이 유망한지 단기적인 호재에 쫓기기보다, 내 자산의 뼈대가 되는 주식과 채권의 비율, 그리고 글로벌 분산 투자 구조를 어떻게 짤 것인지에 고민의 초점을 맞춰야 한다"며 "여기에 나 자신의 전문성을 키우는 시간 투자가 더해진다면 완벽한 노후 세팅이 가능해질 것"이라고 조언했다.
◎공감언론 뉴시스 [email protected]