

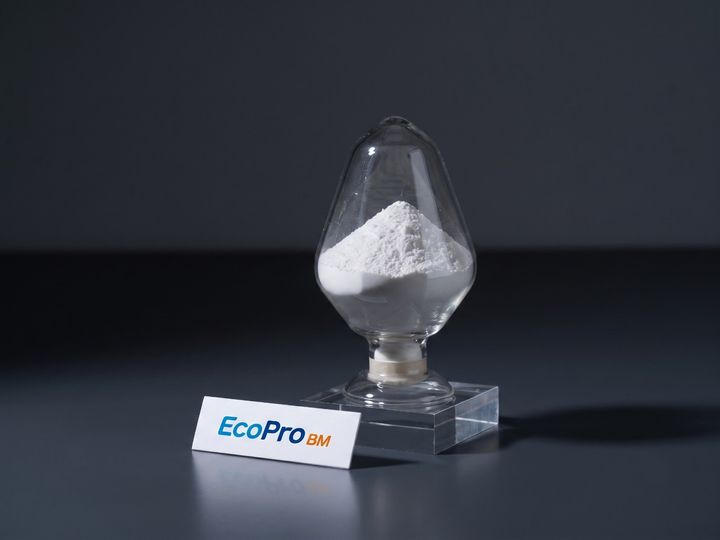
[서울=뉴시스] 에코프로비엠의 전고체 배터리용 고체전해질 분말. (사진=에코프로 제공) 2026.9.6. [email protected] *재판매 및 DB 금지
[서울=뉴시스] 김진아 기자 = 에코프로비엠이 전기차용 양극재 출하 부진 여파로 부진한 3분기 성적표를 받아든 가운데, 증권가에서 눈높이를 낮춘 보수적 전망이 나왔다.
iM증권은 9일 에코프로비엠에 대해 목표주가를 기존보다 낮은 9만원으로 하향 조정했다. 다만 투자의견 '보유(Hold)'를 유지했다.
에코프로비엠의 올해 3분기 연결기준 매출액은 5580억원으로 전년 동기 대비 11% 감소했으며, 영업이익은 120억원으로 76% 급감하며 시장 전망치인 매출 6010억원, 영업이익 155억원을 모두 크게 밑돌았다.
미국 전기차 구매세액공제 종료에 따른 수요 둔화와 유럽 완성차 업체의 신차 출시 과정에서 주요 배터리 셀 고객사의 점유율이 하락하며 전기차(EV)용 양극재 출하가 부진했던 영향으로 풀이된다. 다만 전동공구와 데이터센터용 배터리 백업 시스템(BBU) 수요 확대, 에너지저장장치(ESS)용 공급 물량 회복 등에 힘입어 흑자 기조는 유지했다.
이 같은 부진한 흐름은 4분기에도 이어질 전망이다. iM증권은 4분기 매출액을 5150억원, 영업이익을 89억원으로 추정하며, EV용 양극재 출하 감소세와 환율 하락, 헝가리 공장 관련 일회성 비용 부담이 지속될 것으로 내다봤다.
정원석 iM증권 연구원은 "중장기적으로는 유럽 헝가리 공장의 현지 생산 능력 강화와 니켈 조달 안정성 제고(BNSI)를 통한 원가 경쟁력 확보 등이 긍정적 요인으로 꼽히지만, 실적이 본궤도에 오르기까지는 다소 시간이 필요하다"고 분석했다.
이어 "헝가리 신공장의 입지적 강점을 바탕으로 고객 기반을 확대하며 실적의 추가 하방 압력은 제한적이겠으나, 현 주가는 2028년 예상 실적을 기준으로 전 세계 이차전지 업종 내 가장 높은 수준"이라며 "국내 이차전지 산업 성장을 견인하는 ESS 시장에서의 경쟁력이 상대적으로 제한적이라는 점도 고려해 보수적인 시각을 유지한다"고 했다.
◎공감언론 뉴시스 [email protected]