

4분기 영업이익 16% 증가 전망…기존점 매출 성장률 반등 기대
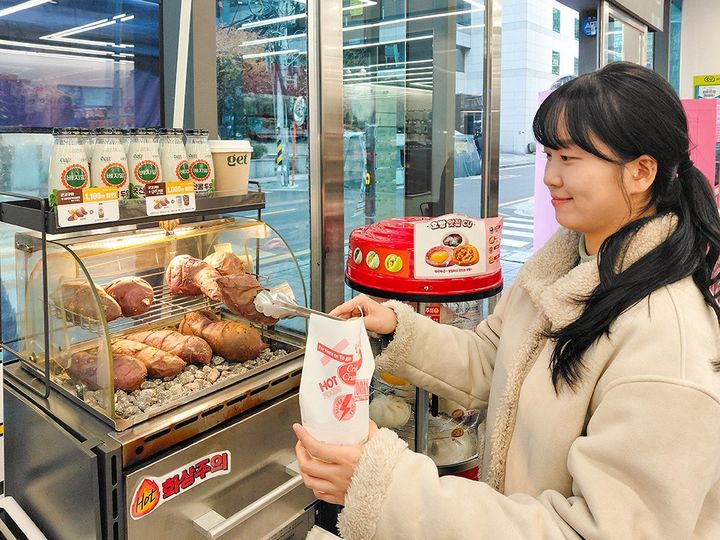
[서울=뉴시스] CU 겨울 대표 간식 군고구마 (사진=BGF리테일 제공) *재판매 및 DB 금지
[서울=뉴시스]송혜리 기자 = 키움증권은 BGF리테일에 대해 편의점 매출 회복과 외국인 관광객 소비 증가에 따른 실적 개선이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 18만2000원으로 상향했다.
박상준 키움증권 연구원은 6일 리포트를 통해 "편의점 사업을 중심으로 안정적인 성장이 기대되는 가운데 내년 가공식품 가격 인상 폭과 외국인 매출 증가세에 따라 편의점 매출 전망치가 추가로 높아질 여지가 있다"고 밝혔다.
우선 올해 4분기에는 편의점 기존점 매출 성장률이 3분기보다 소폭 반등하면서 이익 증가 폭도 확대될 것으로 내다봤다. 4분기 편의점 기존점 매출 성장률은 2%, 영업이익 증가율은 전년 동기 대비 16%로 전망했다.
박 연구원은 "지난해 같은 기간 민생회복 소비쿠폰 사용처에 편의점이 포함됐던 데 따른 역기저 부담이 완화되면서 편의점 업태 전반의 매출이 회복될 가능성이 높다"고 설명했다.
중기적으로는 가공식품 가격 인상과 외국인 관광객 매출 증가가 실적 개선을 이끌 주요 변수로 꼽혔다.
박 연구원은 "가공식품은 최근 원가 상승에 따른 가격 인상이 늘고 있지만 소비자 저항이 상대적으로 크지 않다"며 "가격 인상 폭에 따라 내년 편의점 기존점 매출 성장률 전망치가 높아질 수 있다"고 말했다.
이어 "외국인 관광객의 방문 지역이 수도권에서 비수도권으로 확산되고 국적도 다변화되고 있어 전체 매출에서 외국인 소비가 차지하는 성장 기여도가 점차 확대될 수 있다"고 덧붙였다.
◎공감언론 뉴시스 [email protected]