

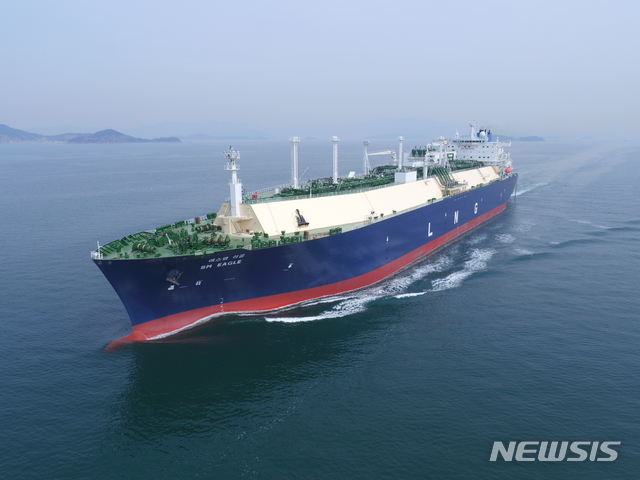
【서울=뉴시스】대한해운.
[서울=뉴시스] 강수윤 기자 = 국내 대표 벌크·LNG 선사인 대한해운이 장부상 자산가치에 비해 낮은 평가를 받으며 한국거래소의 저PBR(주가순자산비율) 기업 명단에 이름을 올렸다.
선대 매각 등으로 대규모 현금을 축적하고 재무구조를 개선했으나 전용선 중심의 사업 구조 탓에 해운 시황 호조에 따른 이익 성장 폭이 제한적인 데다 소극적인 주주환원 기조를 이어가고 있는 점이 기업가치 할인 요인으로 작용했다는 분석이다.
5일 금융투자업계에 따르면 거래소 공표 자료 기준 대한해운의 PBR은 0.27배다. 장부상 순자산가치의 4분의 1 수준에 불과하다. 하나증권은 보고서에서 글로벌 벌크선사의 평균 PBR이 0.9배 수준까지 올라섰다고 분석했다. 글로벌 피어(동종기업) 평균을 크게 밑돌며 뚜렷한 밸류에이션 디스카운트를 겪고 있다는 지적이다.
대한해운이 저PBR로 분류된 배경에는 전용선 중심 사업 구조에 따른 제약이 꼽힌다. 하나증권에 따르면 전체 매출의 70% 이상, 영업이익의 80% 이상이 포스코·한국가스공사 등 우량 화주와 장기운송계약(전용선)에서 발생해 시황 악화기에도 안정적인 현금흐름을 방어하는 강점이 있다.
반면 글로벌 해운 운임이 급등하는 호황 국면에서도 초과 이익을 기대하기 어려워 주가 상승 탄력이 제한되는 구조적 한계를 안고 있다는 분석이다. 신한투자증권 역시 대한해운의 낮은 스팟(단기 운송) 노출도를 성장 상단이 제한되는 핵심 요인으로 지목했다.
실적과 재무 건전성은 뚜렷하게 개선됐다. 올 상반기 매출은 선대 매각 및 주택분양사업 종료 영향으로 전년 동기 대비 11% 감소한 5906억원을 기록했으나, 영업이익은 1374억원으로 42% 증가(영업이익률 23.2%)했다. 지난 2024~2025년 초대형 원유운반선(VLCC) 4척을 약 6300억원에 매각해 차입금을 상환하면서 2분기 말 부채비율은 64%까지 낮아졌고, 보유 현금성 자산은 약 3000억원에 달한다. 연간 이자비용도 과거 1600억~1700억원대에서 1000억원 미만으로 줄었다.
반면 시가총액과 괴리는 크다. 대한해운의 시가총액은 약 6400억원 수준으로, 보유 현금만으로도 시총의 절반 가까이(46%)를 채운다. 그럼에도 과거 평균의 3배가 넘는 현금을 보유한 상황에서 주당배당금(DPS)이 수년째 '0원'에 머물러 있는 등 가시적인 주주환원책이 작동하지 않는 점이 시장의 구조적 할인 요인으로 꼽힌다. 에스엠상선 외 특수관계인 지분율이 48.81%에 달해 그룹 리스크 우려와 거래 소외가 겹친 점도 주가 반등을 제약한다는 지적이다.
증권가에서는 탄탄한 재무 건전성을 확보한 만큼 축적된 현금을 활용한 주주환원과 외형 성장이 가시화돼야 저평가를 해소할 수 있다고 보고 있다.
안도현 하나증권 연구원은 "대한해운은 영업이익의 80% 이상이 장기계약 선대에서 발생하는 구조로 해운 운임 상승기 수혜는 제한적이지만 안정적인 현금흐름과 이자비용 감축 효과가 뚜렷하다"며 "선박 매입 등 대규모 투자를 감안하더라도 과거 평균의 3배가 넘는 현금성 자산을 보유하게 된 만큼 주주환원을 시행할 여력은 충분하다"고 진단했다.
최민기 신한투자증권 선임연구원도 "BDI 호조 국면에서 전용선 중심의 안정적 사업 전략을 지속하고 있으나 글로벌 피어 대비 밸류에이션 격차가 크게 벌어진 상태"라며 "거래소의 저PBR 기업 공표를 계기로 향후 보유 현금의 활용과 외형 성장 여부 등이 주가 재평가의 분기점이 될 것"이라고 내다봤다.
◎공감언론 뉴시스 [email protected]
선대 매각 등으로 대규모 현금을 축적하고 재무구조를 개선했으나 전용선 중심의 사업 구조 탓에 해운 시황 호조에 따른 이익 성장 폭이 제한적인 데다 소극적인 주주환원 기조를 이어가고 있는 점이 기업가치 할인 요인으로 작용했다는 분석이다.
5일 금융투자업계에 따르면 거래소 공표 자료 기준 대한해운의 PBR은 0.27배다. 장부상 순자산가치의 4분의 1 수준에 불과하다. 하나증권은 보고서에서 글로벌 벌크선사의 평균 PBR이 0.9배 수준까지 올라섰다고 분석했다. 글로벌 피어(동종기업) 평균을 크게 밑돌며 뚜렷한 밸류에이션 디스카운트를 겪고 있다는 지적이다.
대한해운이 저PBR로 분류된 배경에는 전용선 중심 사업 구조에 따른 제약이 꼽힌다. 하나증권에 따르면 전체 매출의 70% 이상, 영업이익의 80% 이상이 포스코·한국가스공사 등 우량 화주와 장기운송계약(전용선)에서 발생해 시황 악화기에도 안정적인 현금흐름을 방어하는 강점이 있다.
반면 글로벌 해운 운임이 급등하는 호황 국면에서도 초과 이익을 기대하기 어려워 주가 상승 탄력이 제한되는 구조적 한계를 안고 있다는 분석이다. 신한투자증권 역시 대한해운의 낮은 스팟(단기 운송) 노출도를 성장 상단이 제한되는 핵심 요인으로 지목했다.
실적과 재무 건전성은 뚜렷하게 개선됐다. 올 상반기 매출은 선대 매각 및 주택분양사업 종료 영향으로 전년 동기 대비 11% 감소한 5906억원을 기록했으나, 영업이익은 1374억원으로 42% 증가(영업이익률 23.2%)했다. 지난 2024~2025년 초대형 원유운반선(VLCC) 4척을 약 6300억원에 매각해 차입금을 상환하면서 2분기 말 부채비율은 64%까지 낮아졌고, 보유 현금성 자산은 약 3000억원에 달한다. 연간 이자비용도 과거 1600억~1700억원대에서 1000억원 미만으로 줄었다.
반면 시가총액과 괴리는 크다. 대한해운의 시가총액은 약 6400억원 수준으로, 보유 현금만으로도 시총의 절반 가까이(46%)를 채운다. 그럼에도 과거 평균의 3배가 넘는 현금을 보유한 상황에서 주당배당금(DPS)이 수년째 '0원'에 머물러 있는 등 가시적인 주주환원책이 작동하지 않는 점이 시장의 구조적 할인 요인으로 꼽힌다. 에스엠상선 외 특수관계인 지분율이 48.81%에 달해 그룹 리스크 우려와 거래 소외가 겹친 점도 주가 반등을 제약한다는 지적이다.
증권가에서는 탄탄한 재무 건전성을 확보한 만큼 축적된 현금을 활용한 주주환원과 외형 성장이 가시화돼야 저평가를 해소할 수 있다고 보고 있다.
안도현 하나증권 연구원은 "대한해운은 영업이익의 80% 이상이 장기계약 선대에서 발생하는 구조로 해운 운임 상승기 수혜는 제한적이지만 안정적인 현금흐름과 이자비용 감축 효과가 뚜렷하다"며 "선박 매입 등 대규모 투자를 감안하더라도 과거 평균의 3배가 넘는 현금성 자산을 보유하게 된 만큼 주주환원을 시행할 여력은 충분하다"고 진단했다.
최민기 신한투자증권 선임연구원도 "BDI 호조 국면에서 전용선 중심의 안정적 사업 전략을 지속하고 있으나 글로벌 피어 대비 밸류에이션 격차가 크게 벌어진 상태"라며 "거래소의 저PBR 기업 공표를 계기로 향후 보유 현금의 활용과 외형 성장 여부 등이 주가 재평가의 분기점이 될 것"이라고 내다봤다.
◎공감언론 뉴시스 [email protected]