

'지주사 디스카운트'…보유 자산 가치 대비 저평가
소극적 주주환원…적은 유통 주식수에 거래 부진
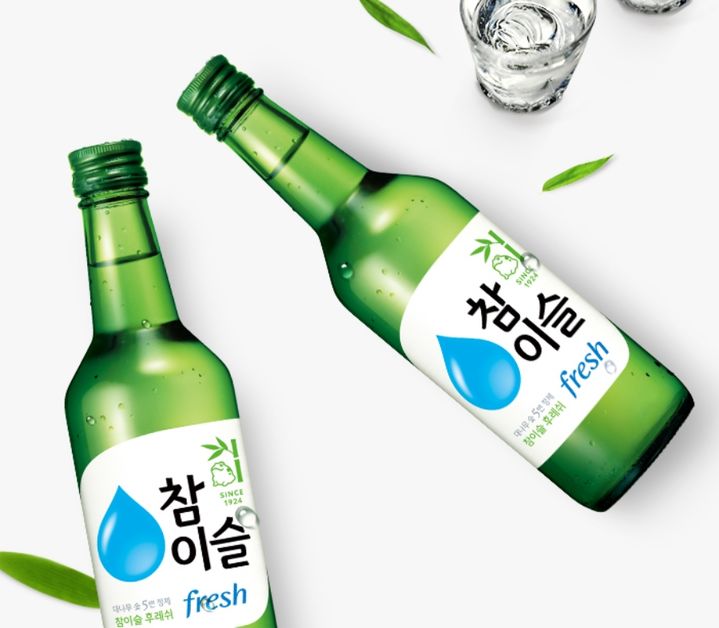
[서울=뉴시스] 하이트진로 참이슬 후레쉬. *재판매 및 DB 금지
[서울=뉴시스] 김경택 기자 = 국내 대표 주류업체 하이트진로의 지주회사인 하이트진로홀딩스도 자회사 지분가치에 비해 낮은 기업가치에 머물며 저PBR(순자산비율) 기업으로 선정됐다.
주력 자회사인 하이트진로의 지분 50% 이상을 보유하고 있지만 시가총액은 자회사의 6분의 1 수준에 그치고 있다. 지주사 특유의 기업가치 할인에 소극적인 주주환원 정책, 낮은 주식 유동성까지 더해지면서 저평가가 지속되고 있다는 분석이다.
3일 금융투자업계에 따르면 하이트진로홀딩스의 올 상반기 기준 PBR은 0.31배로 나타났다. 장부상 순자산가치의 3분의 1에도 못 미치는 가격에 주식이 거래되고 있는 셈이다.
지주사는 대표적인 저PBR 업종으로 꼽힌다. 자회사 지분가치와 보유 자산 등을 합산한 순자산가치(NAV)에 비해 실제 주가가 낮게 형성되는 이른바 '지주사 디스카운트'가 나타나는 경우가 많기 때문이다.
또 오너 일가의 높은 지분율로 인한 낮은 유통주식 비중과 자회사에서 창출된 이익이 지주사 주주에게 충분히 환원되지 않는 점도 할인 요인으로 지목된다. 아울러 핵심 자회사가 상장된 경우 지주사와 자회사에 대한 가치가 중복 반영되는 '더블 카운팅' 우려도 작용한다.
실제 하이트진로홀딩스는 순수 지주회사로 자회사로부터 받는 배당금수익과 로열티수익, 용역수익 등을 매출로 인식하고 있다. 연결 기준 자산은 유형자산과 무형자산 비중이 높은 구조다. 올해 상반기 말 유형자산은 2조650억원으로 전체 자산의 53.1%에 달했으며, 무형자산도 6388억원으로 16.4%를 차지했다. 하이트진로 등 계열사의 생산시설과 영업 기반이 연결 자산의 상당 부분을 차지하고 있는 것으로 풀이된다.
반면 주력 자회사인 하이트진로와의 시가총액 격차는 상당하다. 전일 기준 하이트진로의 시가총액은 약 1조1214억원인 반면 하이트진로홀딩스는 1747억원에 그치고 있다.
하이트진로홀딩스가 하이트진로 지분 50.86%를 보유하고 있다는 점을 고려하면 보유 지분의 단순 가치만 약 5700억원에 달한다. 이는 하이트진로홀딩스 시가총액의 3배를 웃도는 규모다.
그러나 장부상 순자산 규모와 실제 시장에서 평가받는 기업가치 사이에 상당한 괴리가 나타나고 있다.
이 가운데 소극적인 주주환원 정책도 저평가 요인으로 꼽히고 있다. 하이트진로홀딩스는 2008년 인적분할 이후 지난해까지 17년 연속 배당을 이어왔지만 보통주 기준 주당 배당금은 2023년 550원에서 2024년 350원으로 줄어든 뒤 지난해에도 같은 수준을 유지했다. 배당 규모가 과거보다 축소된 이후 정체되면서 주주환원 측면에서 시장의 기대를 충족하지 못하고 있는 것이 아니냐는 해석이 나온다.
지주회사 특유의 낮은 주식 유동성도 기업가치를 할인하는 요인으로 평가된다. 하이트진로홀딩스의 최대주주 및 특수관계인 지분율은 상반기 말 기준 65.9%다. 여기에 자사주 물량 184만여주(7.93%)를 제외하면 실제 거래 가능한 주식 물량은 전체의 약 26.2%에 그치고 있다.
하이트진로홀딩스의 지난달 일평균 거래량은 8411주, 평균 거래대금은 6000만원대에 머물렀다. 상장주식수 대비 거래량을 나타내는 회전율도 0.03%에 불과했다. 제한적인 유통물량은 거래 유동성을 낮추고 이는 곧 시장의 관심과 투자자 유입을 제약하는 요인으로 작용할 가능성이 높다.
◎공감언론 뉴시스 [email protected]
주력 자회사인 하이트진로의 지분 50% 이상을 보유하고 있지만 시가총액은 자회사의 6분의 1 수준에 그치고 있다. 지주사 특유의 기업가치 할인에 소극적인 주주환원 정책, 낮은 주식 유동성까지 더해지면서 저평가가 지속되고 있다는 분석이다.
3일 금융투자업계에 따르면 하이트진로홀딩스의 올 상반기 기준 PBR은 0.31배로 나타났다. 장부상 순자산가치의 3분의 1에도 못 미치는 가격에 주식이 거래되고 있는 셈이다.
지주사는 대표적인 저PBR 업종으로 꼽힌다. 자회사 지분가치와 보유 자산 등을 합산한 순자산가치(NAV)에 비해 실제 주가가 낮게 형성되는 이른바 '지주사 디스카운트'가 나타나는 경우가 많기 때문이다.
또 오너 일가의 높은 지분율로 인한 낮은 유통주식 비중과 자회사에서 창출된 이익이 지주사 주주에게 충분히 환원되지 않는 점도 할인 요인으로 지목된다. 아울러 핵심 자회사가 상장된 경우 지주사와 자회사에 대한 가치가 중복 반영되는 '더블 카운팅' 우려도 작용한다.
실제 하이트진로홀딩스는 순수 지주회사로 자회사로부터 받는 배당금수익과 로열티수익, 용역수익 등을 매출로 인식하고 있다. 연결 기준 자산은 유형자산과 무형자산 비중이 높은 구조다. 올해 상반기 말 유형자산은 2조650억원으로 전체 자산의 53.1%에 달했으며, 무형자산도 6388억원으로 16.4%를 차지했다. 하이트진로 등 계열사의 생산시설과 영업 기반이 연결 자산의 상당 부분을 차지하고 있는 것으로 풀이된다.
반면 주력 자회사인 하이트진로와의 시가총액 격차는 상당하다. 전일 기준 하이트진로의 시가총액은 약 1조1214억원인 반면 하이트진로홀딩스는 1747억원에 그치고 있다.
하이트진로홀딩스가 하이트진로 지분 50.86%를 보유하고 있다는 점을 고려하면 보유 지분의 단순 가치만 약 5700억원에 달한다. 이는 하이트진로홀딩스 시가총액의 3배를 웃도는 규모다.
그러나 장부상 순자산 규모와 실제 시장에서 평가받는 기업가치 사이에 상당한 괴리가 나타나고 있다.
이 가운데 소극적인 주주환원 정책도 저평가 요인으로 꼽히고 있다. 하이트진로홀딩스는 2008년 인적분할 이후 지난해까지 17년 연속 배당을 이어왔지만 보통주 기준 주당 배당금은 2023년 550원에서 2024년 350원으로 줄어든 뒤 지난해에도 같은 수준을 유지했다. 배당 규모가 과거보다 축소된 이후 정체되면서 주주환원 측면에서 시장의 기대를 충족하지 못하고 있는 것이 아니냐는 해석이 나온다.
지주회사 특유의 낮은 주식 유동성도 기업가치를 할인하는 요인으로 평가된다. 하이트진로홀딩스의 최대주주 및 특수관계인 지분율은 상반기 말 기준 65.9%다. 여기에 자사주 물량 184만여주(7.93%)를 제외하면 실제 거래 가능한 주식 물량은 전체의 약 26.2%에 그치고 있다.
하이트진로홀딩스의 지난달 일평균 거래량은 8411주, 평균 거래대금은 6000만원대에 머물렀다. 상장주식수 대비 거래량을 나타내는 회전율도 0.03%에 불과했다. 제한적인 유통물량은 거래 유동성을 낮추고 이는 곧 시장의 관심과 투자자 유입을 제약하는 요인으로 작용할 가능성이 높다.
◎공감언론 뉴시스 [email protected]