

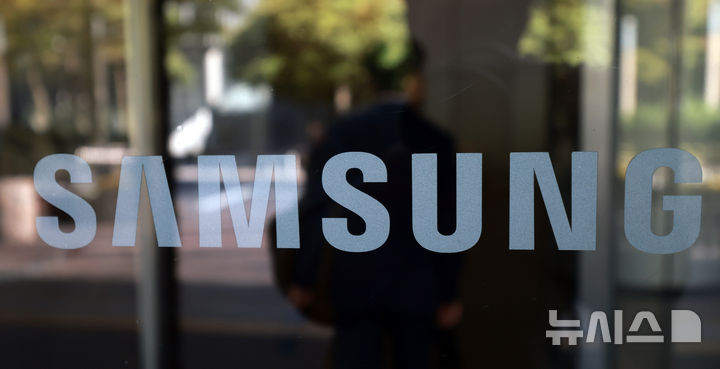
[서울=뉴시스] 이영환 기자 = 8일 서울 서초구 삼성전자 서초사옥의 삼성 로고가 보이고 있다. 2026.10.08. [email protected]
[서울=뉴시스]이지민 기자 = 사한국투자증권이 3일 삼성전자에 대해 "가파른 가격 상승 이후 안정적 증가율의 장기화가 시작될 것"이라며 비중확대 전략이 유효하다고 분석했다. 목표주가는 44만원, 투자의견은 '매수'를 제시했다.
삼성전자의 4분기 매출액 전분기 대비 11% 상승한 216조4000억원, 영업이익은 15% 증가한 123조3000억원을 전망했다.
고영민 한국투자증권 연구원은 "장기공급계약(LTA) 비중은 분기 70% 수준에 도달한다"며 "증가율 둔화라고 치부하기에는 실적 레벨이 보여주는 묵직함이 이전과 다르다"고 평가했다.
평균판매가격(ASP)은 D램과 낸드플래시 각각 7%, 6% 증가를 예상했다.
내년 매출액과 영업이익은 각각 1000조2000억원, 630조원으로 전망했다.
고 연구원은 "올해와 마찬가지로 연간 최대 실적 달성이 예상된다"며 "LTA 비중이 70%에 육박하는 상황이다 보니 ASP 추가 확대 여력이 제한적이라는 생각을 할 수 있는 구조"라고 설명했다.
다만 "ASP 흐름은 시간이 지날수록 상방이 더 확장되는 형태로 확인될 전망"이라며 고대역폭메모리(HBM) 계약 반영과 신규 팹 양산 개시를 고려하면 추가적인 상향 여력이 남아있다고 평가했다.
그는 "11월 분위기 전환 가능성을 감안할 때 내년 상반기를 앞두고 현재 수준의 가격 매력도는 연말까지가 마지막일 것"이라며 "다시금 적극적인 비중 확대 전략이 유효한 타이밍"이라고 덧붙였다.
◎공감언론 뉴시스 [email protected]