

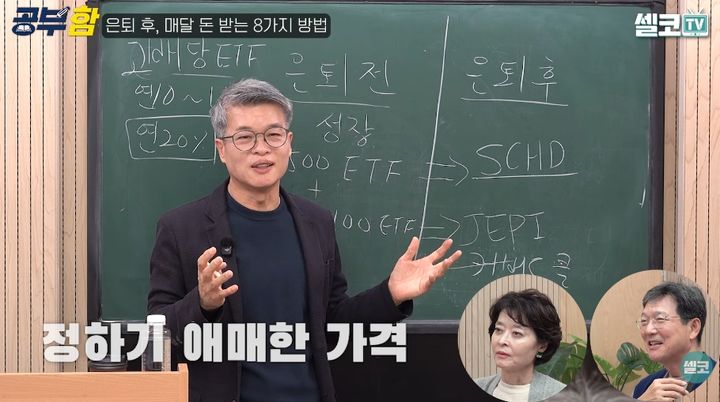
[서울=뉴시스] 여운봉 KDB생명 파이낸셜아트연구 소장은 "국민연금과 주택연금을 노후 소득의 기본 축이 돼야 한다"고 말하며 은퇴 전과 후의 주식 투자 종목을 나누어서 설명했다. (사진=유튜브 채널 '셀코TV / 잘 먹고 잘 사는 방법' 화면 캡쳐) 2026.10.28.
[서울=뉴시스]강주연 인턴 기자 = 은퇴 후 안정적인 생활비를 마련하려면 국민연금과 주택연금으로 기본 소득을 확보하고, 배당형 상장지수펀드(ETF) 등을 활용해 정기적인 현금 흐름을 만들어야 한다는 조언이 나왔다.
여운봉 KDB생명 파이낸셜아트연구소장은 최근 유튜브 채널 '공부함'에서 "투자 전략은 나이보다 은퇴 여부를 기준으로 나눠야 한다"고 밝히며 은퇴 전후의 상황에 맞춰 현금 흐름을 만드는 방법들을 소개했다.
그가 소개한 노후 현금 흐름 마련 방법은 국민연금, 퇴직연금, 연금저축·개인형퇴직연금(IRP), 주택연금, 농지연금, 월배당 ETF, 리츠·인프라 ETF, 개인연금 등 8가지다.
여운봉 KDB생명 파이낸셜아트연구소장은 최근 유튜브 채널 '공부함'에서 "투자 전략은 나이보다 은퇴 여부를 기준으로 나눠야 한다"고 밝히며 은퇴 전후의 상황에 맞춰 현금 흐름을 만드는 방법들을 소개했다.
그가 소개한 노후 현금 흐름 마련 방법은 국민연금, 퇴직연금, 연금저축·개인형퇴직연금(IRP), 주택연금, 농지연금, 월배당 ETF, 리츠·인프라 ETF, 개인연금 등 8가지다.
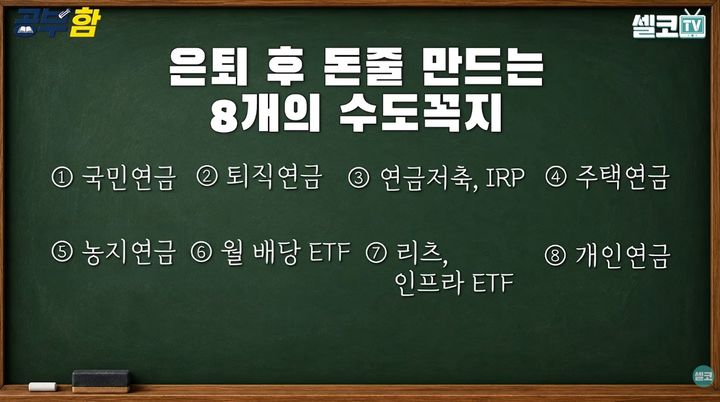
[서울=뉴시스] 여운봉 소장은 은퇴 전후의 상황에 맞춰 현금 흐름을 만드는 방법 8가지를 소개했다. (사진=유튜브 채널 '셀코TV / 잘 먹고 잘 사는 방법' 화면 캡쳐) 2026.10.28.
여 소장은 "국민연금과 주택연금을 노후 소득의 기본 축이 돼야 한다"고 말했다. 주택연금은 주택을 담보로 제공하고 매월 연금을 받는 제도다. 한국주택금융공사의 기본 가입 기준은 부부 중 한 명이 55세 이상이고 부부 합산 공시가격이 12억원 이하인 주택을 보유한 경우다.
여 소장은 주택연금 가입 기준을 초과하는 주택을 보유했다면 "집을 팔고 규모가 작은 주택으로 옮긴 뒤, 남은 자금을 월배당 ETF 등에 투자하는 편이 좋다"고 제안했다. 이와 함께 "은퇴 후 상가 임대료에 의존하는 방식은 예전만큼 안정적인 대안이 되기 어렵다"고 진단했다. 농지를 보유한 경우 농지연금도 고려할 수 있다고 설명했다.
투자 전략은 나이보다 은퇴 여부를 기준으로 구분해야 한다고 강조했다. 은퇴 전에는 S&P500·나스닥100 지수를 추종하는 성장형 ETF로 자산을 늘리고, 은퇴 후에는 배당성장형 ETF인 SCHD와 고배당 ETF인 JEPI 등을 활용해 정기적인 현금 흐름을 확보하라는 것이다.
다만 높은 분배금이 투자 수익이나 원금 보전을 보장하는 것은 아니다. 특히 커버드콜 ETF는 주식을 특정 가격에 살 수 있는 권리를 파는 대신 수수료를 받아 투자자에게 분배금을 지급하는 방식이다. 주가가 떨어지면 투자 원금도 줄어들 수 있고, 반대로 주가가 크게 오르더라도 수익을 온전히 얻지 못할 수 있다.
여 소장은 "은퇴 후에는 언제든 의료비 등 예상하지 못한 지출이 발생할 수 있는 만큼, 연금과 투자 상품을 조합해 여러 수입원을 마련하는 것이 중요하다"고 강조했다.
◎공감언론 뉴시스 [email protected]