

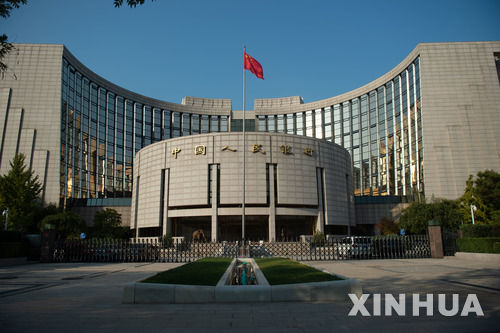
[서울=뉴시스]이재준 기자 = 중국인민은행이 채권시장의 대규모 환매 사태에 대비해 비은행 금융기관에 긴급 유동성을 공급하는 새로운 제도를 도입했다.
경제통과 증권시보, 공상시보는 27일 인민은행이 채권시장 안정을 위해 ‘채권시장 비은행 금융기관 대규모 환매 스와프 제도(BNSF)를 신설했다고 보도했다.
BNSF는 투자자들의 환매 요구가 한꺼번에 몰렸을 때 금융기관이 보유 채권을 급히 팔지 않고도 자금을 마련할 수 있도록 지원해 채권시장의 불안이 금융시스템 전반으로 확산하는 상황을 막기 위한 수단이라고 매체는 설명했다.
앞서 판궁성(潘功勝) 인민은행장은 19일 열린 2026년 금융가포럼 연차총회에서 국가금융감독관리총국, 중국증권감독관리위원회(증감회)와 협력해 비은행 금융기관의 대규모 환매에 대응할 유동성 지원제도를 마련하겠다고 밝혔다.
판 행장은 지난 6월 루자쭈이 포럼에서도 특정 상황에서 비은행 금융기관을 지원하는 거시건전성 관리 수단을 연구하고 있다고 밝혔다.
인민은행은 이번에 관련 제도 도입으로 채권시장 안정 장치를 강화하게 됐다.
BNSF는 은행 자산관리 자회사와 공모펀드 운용사 등 금융시장에 미치는 영향이 큰 자산운용기관을 지원 대상으로 한다.
이들 기관이나 관련 모회사인 은행·증권사가 인민은행에서 중앙은행증권을 빌린 뒤 채권 환매조건부매매(레포 Repo)를 통해 시장에서 자금을 조달하는 방식이다. 레포는 채권을 일정 기간 뒤 되사는 조건으로 매도해 자금을 확보하는 거래다.
기관은 이렇게 마련한 자금으로 자사 또는 자산관리 자회사의 공모상품에서 환매 요구가 발생했을 때 해당 상품에 편입된 적격 채권이나 상품 지분을 매입할 수 있다.
이후 매입한 자산을 인민은행에 담보로 제공한다. 인민은행이 현금을 직접 무조건 지급하는 방식이 아니라 중앙은행증권을 빌려주고 시장에서 자금을 조달할 수 있도록 돕는 구조다. 지원을 받는 기관은 금융시장 건전성 관리 요건을 계속 충족하고 시장 규율을 지켜야 한다.
제도 도입의 핵심 목적은 투자자들의 대규모 환매가 채권 투매로 이어지고 다시 환매를 부추기는 악순환을 차단하는 데 있다.
채권형 펀드나 은행 자산관리상품 같은 개방형 금융상품은 투자자가 환매를 요구하면 운용사가 정해진 절차에 따라 자금을 지급해야 한다.
하지만 환매 요구가 한꺼번에 밀렸을 때 상품이 보유한 현금과 통상적인 자금 조달 수단만으로 지급액을 감당하기 어려우면 운용사는 채권 등 자산을 급히 매각할 수밖에 없다.
그런 과정에서 채권 매물이 늘어나면 채권 가격이 하락하고 수익률은 상승할 수 있다. 보유 자산의 가치가 떨어지면 펀드와 자산관리상품의 순자산가치도 낮아져 투자자들의 추가 환매를 유발할 수 있다.
추가 환매에 대응하려는 운용사의 매도가 다시 채권 가격을 끌어내리면 시장 불안이 더욱 커진다.
BNSF는 이런 상황에서 운용사가 적격 자산을 매입하고 환매에 대응할 자금을 확보하도록 도와 환매와 투매가 서로를 강화하는 흐름을 끊는 데 목적이 있다.
금융시보는 BNSF가 채권시장의 급격한 변동과 자산운용기관의 집단적 유동성 위험이 발생하는 극단적인 상황에 한정해 운영한다고 설명했다.
일상적인 유동성 공급 수단이 아니라 대규모 환매가 금융시장 전반의 위험으로 번지는 상황을 막기 위한 비상 대응 장치라는 의미다.
채권시장의 중요성이 커진 게 BNSF 도입 배경이라고 매체는 지적했다. 관련 통계로는 2025년 채권·주식 발행을 통한 자금조달액은 사회융자총량 증가분 가운데 거의 절반인 47%를 차지했다. 대출을 통한 자금조달을 넘어섰다.
사회융자총량은 은행 대출뿐 아니라 채권 발행 등 실물경제에 공급된 자금의 흐름을 종합적으로 보여주는 지표다.
중국 채권시장에서 은행 자산관리상품과 공모펀드는 주요 참여자로 자리 잡았다. 은행업 자산관리 등록·예탁센터 통계에 따르면 2026년 9월 말 시점 중국 전체 은행 자산관리상품의 잔액은 35조 위안(약 6966조원)을 돌파했다.
또한 8월 말 시점에 채권형 펀드와 머니마켓펀드의 순자산총액은 28조 위안을 웃돌았다. 대규모 환매가 발생할 경우 시장에 미칠 파급력이 작지 않은 만큼 비상 유동성 지원 장치의 필요성이 커졌다는 설명이다.
BNSF의 세부 운영 조건은 아직 모두 공개되지 않았다. 이코노미스트는 스와프 대상이 되는 채권과 금융상품의 자격 요건, 스와프 기간, 적용 금리 등이 추가로 명확해져야 한다고 주문했다. 지원 대상과 담보 요건을 엄격하게 설정하고 시장 규율을 유지하는 일이 제도의 실효성을 좌우할 수 있다는 주장이다.
◎공감언론 뉴시스 [email protected]