

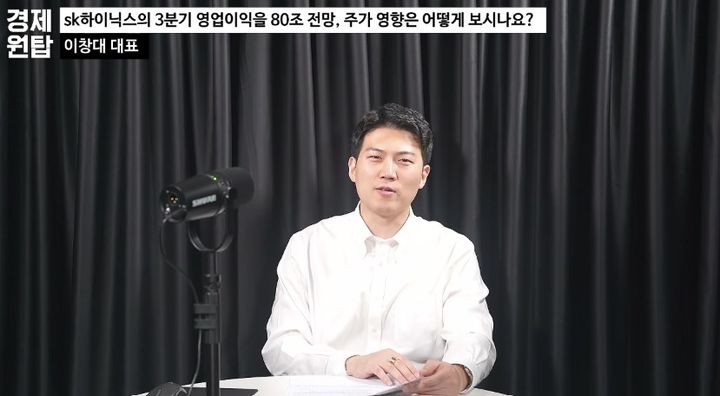
[서울=뉴시스] 반도체주가 실적 개선에도 부진한 흐름을 보이면서 신중한 투자 전략이 필요하다는 분석이 나왔다. (사진 출처=유튜브 채널 '경제 원탑' 캡처)
[서울=뉴시스]허준희 인턴 기자 = 삼성전자와 SK하이닉스의 실적 개선에도 주가가 좀처럼 힘을 받지 못하는 가운데 당분간 반도체주에 대한 보수적인 접근이 필요하다는 증권 전문가의 분석이 나왔다.
지난 14일 구독자 55만명을 보유한 유튜브 채널 '경제 원탑'에 출연한 이창대 장인투자클럽 대표는 삼성전자와 SK하이닉스의 주가 전망에 대해 "장기적으로는 올라갈 것으로 보지만, 한동안 쉬어가는 흐름은 불가피할 것"이라고 말했다.
이 대표는 외국인 투자자의 삼성전자 보유 비중 감소를 지나치게 부정적으로 해석할 필요는 없다고 봤다. 외국인 투자자들이 그동안 얻은 평가이익을 실현하고 투자 비중을 조정하는 과정일 수 있다는 것이다.
그는 "외국인들의 평가이익이 워낙 많이 올라왔고, 리밸런싱 차원에서 매도하는 것일 수 있다"며 "너무 과하게 해석할 필요는 없다"고 했다.
반도체 기업들의 실적이 시장 기대를 웃돌더라도 주가가 곧바로 반등하기는 쉽지 않을 것이란 전망도 내놨다. 이에 대해 이 대표는 "지금 시장은 기업들이 생산능력을 증설하면서 돈을 쓸 것으로 예상되면 당분간 투자하지 않고, 성과가 나온 뒤에 투자하겠다는 기조"라고 말했다.
중국 반도체 기업 창신메모리의 기술력 향상도 국내 반도체 업계가 주목해야 할 변수로 꼽았다. 이 대표는 "창신메모리가 치고 들어오는 것은 당연히 우려되는 부분"이라면서도 "시장이 계속 확장되고 수요가 늘어나는 단계이기 때문에 신규 진입에 따른 영향을 어느 정도 상쇄할 수 있을 것"이라고 말했다.
이어 이 대표는 "기술 격차를 많이 좁혔다고 해도 기존 선두 기업들이 오랜 기간 사업을 운영하며 쌓아온 노하우를 따라가는 것은 다른 문제"라며 "창신메모리의 반도체가 출시된 뒤 시장에서 어떤 평가를 받는지 확인하고 우려해도 늦지 않다"고 덧붙였다.
또한 이 대표는 AI 산업에 대해서는 막대한 투자 비용을 감당할 수 있는 기업이 유리한 위치를 차지할 것으로 내다봤다.
그는 "AI는 계속 치킨게임 양상으로 갈 것"이라며 "천문학적인 자금이 필요한 상황에서는 이미 자금력이 있고 돈을 잘 버는 기업들이 유리하다"고 말했다.
이어 그는 "현재로서는 알파벳과 아마존에 대한 신뢰도가 더 높다"며 "자금 조달과 투자 부담에 대한 우려가 커질수록 안정성 측면에서 이들 기업의 매력이 부각될 수 있다"고 했다.
투자 전략으로는 실적과 재무 기반이 뒷받침되는 기업을 선별하고, 향후 시장을 이끌 업종을 미리 살펴볼 필요가 있다. 이 대표는 "외부 요인이 좋지 않을 때 최종적으로 믿을 수 있는 것은 실적밖에 없다"며 "실적 성장과 펀더멘털 훼손 여부를 계속 확인하면서 포트폴리오를 관리하는 것이 핵심"이라고 말했다.
향후 유망 업종으로 이 대표는 통신장비와 제약·바이오, AI 후속 수혜주 등을 제시했다. 특히 AI 인프라 확장에 따른 통신 관련 투자와 장비 수요 증가 가능성에 주목했다.
그는 "AI 인프라를 확장하는 데 통신은 분명히 필요하다"며 "2027년부터 주파수 경매 등을 계기로 통신장비주가 움직일 가능성이 있다"고 전망했다.
끝으로 이 대표는 "시장이 어려울 때는 주도주가 전환되는 흐름이 나타난다"며 "차기 주도주가 될 만한 종목을 미리 살펴 기존 투자 손실을 만회할 수 있는 전략이 필요하다"고 강조했다.
◎공감언론 뉴시스 [email protected]