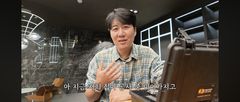


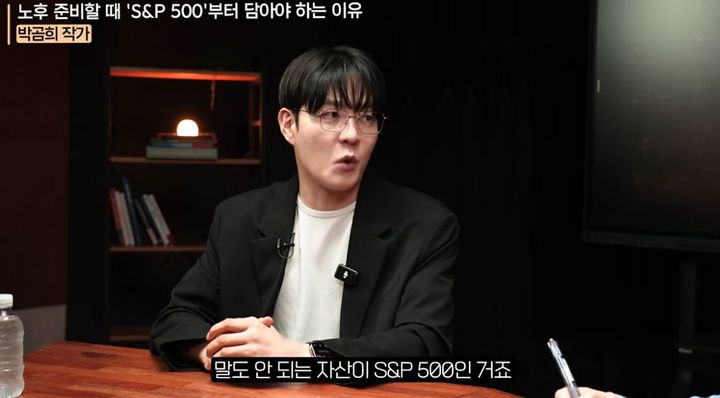
[서울=뉴시스] 박곰희 작가가 생애주기별 ETF 투자 전략을 설명하고 있다. (사진=유튜브 채널 '지식인사이드' 캡처) *재판매 및 DB 금지
[서울=뉴시스]김드보라 인턴 기자 = 고금리와 증시 변동성 속 월배당 상장지수펀드(ETF)에 대한 관심이 커지는 가운데, 나이와 자산 형성 단계에 따라 ETF의 역할과 조합을 달리해야 한다는 조언이 나왔다.
지난 1일 유튜브 채널 '지식인사이드'에는 '2026년 꼭 담아야 할 최고의 배당 ETF 조합'이라는 제목의 영상이 공개됐다. 영상에 출연한 박곰희 작가는 금융사 근무 경험을 바탕으로 저술·강연 활동을 하고 있으며 현재 투자자문사를 운영하고 있다.
박 작가는 자산을 모으는 단계와 은퇴 시점에 맞춰 ETF 투자 전략을 바꿔야 한다고 설명했다.
20대 등 사회초년생에게는 높은 배당률을 좇기보다 투자를 시작해 장기간 투자 경험을 쌓는 것이 중요하다고 봤다.
매달 50만원을 투자한다면 10만원은 연금저축에 넣고 나머지 40만원으로 S&P500 ETF를 매수하는 방법을 예로 들었다.
투자 규모가 커진 뒤에는 주식 60%, 채권 40%로 구성하는 '6대4 포트폴리오'를 제시했다. 주식은 S&P500을 기본으로 나스닥100, 코스피200 등 지수 ETF를 추가하고, 채권은 국내외 채권 ETF를 활용해 분산하는 방식이다.
30대~40대에는 투자처를 계속 바꾸는 행동을 경계했다. 박 작가는 "30·40대가 오히려 되게 혼란스럽다"며 단기간의 가격 변동으로 투자 성패를 판단하기보다 자신이 선택한 전략을 장기간 유지하는 것이 중요하다고 설명했다.
은퇴를 앞둔 50대~60대에는 ISA와 개인형 퇴직연금(IRP)을 활용해 노후자금을 집중적으로 쌓는 '5개년 계획'을 제안했다. 주식과 채권을 6대4로 배분하거나 타깃데이트펀드(TDF)를 활용하는 방법이다.
박 작가는 "5년이면 충분하다"며 높은 수익률을 좇기보다 소득이 상대적으로 높은 은퇴 직전 5년 동안 투자 원금을 최대한 늘리는 방법을 제안했다.
은퇴 이후에는 투자 목적을 자산 증식에서 현금 흐름 확보로 바꿔야 한다고 봤다. 젊은 시절에는 S&P500이나 나스닥100 등 지수형 자산을 활용해 자산을 불리고, 은퇴 이후에는 고배당주와 채권, 리츠 등 배당·이자 수익을 얻을 수 있는 인컴형 자산으로 전환하는 방식이다.
배당 ETF를 선택할 때는 배당수익률만 보지 말고 분배금의 재원이 무엇인지 확인해야 한다고 강조했다. 주식형 ETF는 편입 기업이 지급한 배당금, 채권형 ETF는 채권 이자, 리츠 등 부동산 관련 ETF는 임대수익 등이 주요 재원이 될 수 있다는 설명이다.
박 작가는 커버드콜 ETF의 경우 장기적인 자산 증식을 위한 핵심 투자처로 삼기보다 은퇴 이후 현금 흐름이 필요한 경우 포트폴리오 일부로 활용하는 방법을 제시했다.
그는 "투자는 남을 이겨야 되는 단거리가 아니라 내가 결승선에만 가면 되는 마라톤"이라며 투자 목적과 생애주기에 맞는 전략을 장기간 이어가는 것이 중요하다고 강조했다.
◎공감언론 뉴시스 [email protected]