

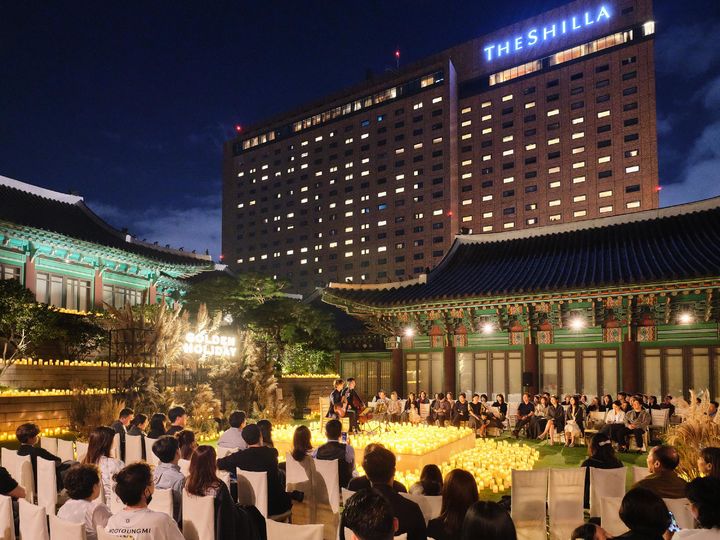
2023년 추석 서울신라호텔 영빈관 행사 모습. (사진=호텔신라 제공) *재판매 및 DB 금지
[서울=뉴시스] 김진아 기자 = 흥국증권은 29일 호텔신라에 대해 방한 외국인 증가 속 면세점 매출은 제한적인 수준을 나타내고 있다며, 기업의 전향적인 노력이 필요한 시점이라고 강조했다.
투자의견은 여전히 '매수'를 유지했지만, 목표주가는 기존 6만5000원에서 15% 하향한 5만5000원을 제시했다.
박종렬 흥국증권 연구원은 "방한 외국인의 급증이라는 긍정적인 영업환경에도 불구하고, 면세점 매출 증가는 제한적인 수준"이라며 "실적 개선과 함께 주주가치 증대를 위한 다방면의 노력이 병행돼야 본격적인 주가 재평가가 가능할 것이란 판단"이라고 밝혔다.
흥국증권은 호텔신라의 3분기 연결기준 매출액과 영업이익을 각각 9798억원, 635억원으로 전망했다. 전년 동기 대비 영업이익은 455.1% 급증했으나, 매출액은 4.5% 감소한 수치다.
박 연구원은 "전분기에 이어 양호한 영업실적을 기록할 것으로 예상된다"며 "이는 지난해 낮은 기저효과와 함께 호텔·레저 부문의 견조한 이익 창출과 면세점의 흑자 전환에 기인한 것"이라고 했다.
이어 "면세점의 경우 인천공항점 DF1 철수로 외형은 축소됐지만, 고정비 부담 완화와 수익성 중심의 경영 기조로 전분기에 이어 큰 폭의 흑자전환이 가능할 것"이라며 "호텔·레저 부문은 방한 외국인 수요 증가에 따른 객단가(ADR)와 투숙률(OCC) 제고로 수익성 향상이 가능할 전망"이라고 전망했다.
호텔신라의 올해 연간기준 매출액의 경우 관련해 전년 대비 1.6% 감소한 4조원, 영업이익은 1368% 급증한 1984억원으로 수정 제시했다.
박 연구원은 " 전히 방한 외국인의 급증에 비해 면세점 매출액의 증가율이 낮은 것이 문제이지만, 최근 들어 매출 회복세를 보이는 것은 긍정적"이라며 "주가 재평가를 위해서는 전향적인 주주환원 확대와 함께 적극적인 기업가치 제고 노력이 수반돼야 할 것"이라고 했다.
◎공감언론 뉴시스 [email protected]