

제3자배정 유증 참여…시세보다 싸게 주식 인수
투자금 2억도 직무관련자에게 무담보·저리 차용
檢 불기소에도…法 "형사책임·징계 판단 다르다"
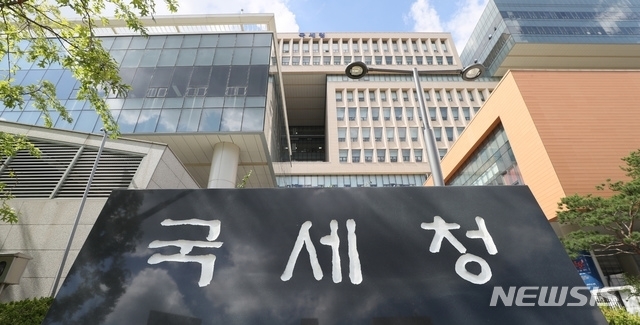
[서울=뉴시스] 19일 법조계에 따르면 서울행정법원 행정1부(부장판사 양상윤)는 A씨가 국세청장을 상대로 낸 정직처분 취소소송에서 최근 원고 패소로 판결했다. 사진은 국세청 전경. (사진=뉴시스 DB) 2026.09.19. *재판매 및 DB 금지
[서울=뉴시스]홍연우 기자 = 국세청 고위 간부가 직무 관련 업체에 투자해 경제적 이익을 얻었다면 이에 대한 징계는 정당하다는 법원 판단이 나왔다.
검찰은 해당 주식 거래와 관련한 뇌물 혐의를 증거불충분으로 불기소했지만, 법원은 형사책임과 공무원 징계책임은 판단 기준이 다르다며 징계 사유를 인정했다.
19일 법조계에 따르면 서울행정법원 행정1부(부장판사 양상윤)는 A씨가 국세청장을 상대로 낸 정직처분 취소소송에서 최근 원고 패소로 판결했다.
1995년 국세공무원으로 임용된 A씨는 부산지방국세청 등을 거쳐 2019년 12월부터 1년간 국세청 본청에서 근무했다.
A씨는 본청에서 근무하던 2020년 9월 B사 대표의 요청으로 이 회사의 제3자배정 유상증자에 참여해 주식 14만8148주를 2억원에 인수했다.
주식은 당시 시세보다 10% 할인된 가격으로 배정됐으며 A씨는 1년의 보호예수 기간이 끝난 뒤 이를 매도해 약 6800만원의 경제적 이익을 얻은 것으로 조사됐다.
A씨는 주식 인수자금을 마련하기 위해 또 다른 업체 대표로부터 2억원을 빌렸다. 별도의 담보를 제공하지 않았고 이자율도 일반 금융기관 대출금리보다 낮았던 것으로 나타났다.
당시 국세청 행동강령은 직무 관련자와 500만원 이상 금전거래를 할 경우 소속 기관장에게 신고하도록 했지만 A씨는 지키지 않은 것으로 알려졌다.
국세청은 감찰을 거쳐 A씨가 성실의무와 품위유지의무를 위반했다고 보고 2023년 1월 정직 3개월 처분을 내렸다. A씨가 이에 불복해 소청심사를 청구했지만 받아들여지지 않았다.
법원도 정직 3개월의 징계는 정당하다고 봤다.
재판부는 먼저 A씨와 두 업체 간 직무관련성이 있다고 판단했다. 특히 주식을 인수한 B사에 대해 "A씨가 과거 담당했던 직무 내지 법령상 일반적이고 추상적인 직무권한에 속하는 직무와 관련 있는 업체"라고 했다.
또 A씨가 투자 당시 본청에서 국세징수와 체납정리, 압류·공매 등 업무 전반에 관한 권한을 갖고 있었던 점을 고려하면 비위 당시 직접 담당한 업무가 아니더라도 과거 담당 직무나 일반적인 직무권한까지 직무 관련성 판단에 포함할 수 있다고 봤다.
부산지검이 A씨의 유상증자 참여 등과 관련한 특정범죄가중처벌법상 뇌물 혐의를 증거 불충분으로 불기소한 사실은 징계 판단에 영향을 미치지 않았다.
재판부는 형사책임과 징계책임은 그 기초와 목적 등이 서로 다르다며 "국세청 공무원에게 요구되는 높은 윤리성과 공정한 국세업무의 중요성을 고려하면 국가공무원 복무규정상 '직무관련성'은 뇌물죄에서의 '직무관련성'보다 넓게 볼 수 있다"고 설명했다.
이어 "세무공무원은 그 직무 특성상 일반 직업인보다 고도의 준법의식과 높은 도덕성, 윤리성이 요구되고, 특히 A씨는 국세청의 고위 공무원으로 장기간 근무해 보다 엄격한 성실의무와 품위유지의무를 부담한다"고 지적했다.
그러면서 A씨가 직무 관련 업체의 유상증자에 참여해 약 6800만원 상당의 경제적 이득을 얻고, 주식 인수대금을 마련하기 위해 직무관련자로부터 무담보·저리로 2억원을 빌리고도 이를 신고하지 않은 점을 지적하며 "징계기준상 가능한 징계양정의 범위 내 있다"고 판시했다.
◎공감언론 뉴시스 [email protected]