

NH證 100세시대연구소 보고서
"4가구 중 1가구만 진짜 중산층"
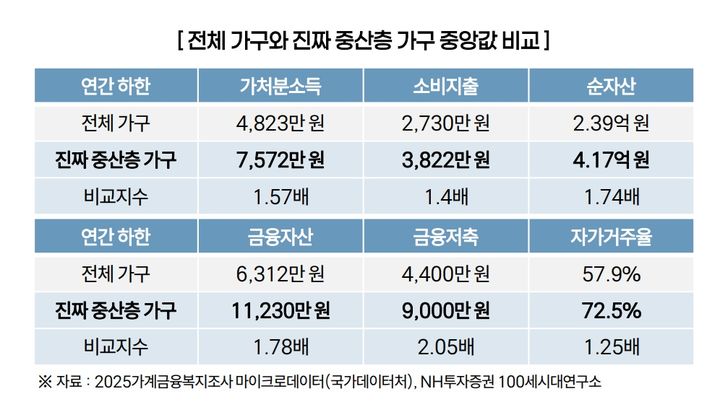
[서울=뉴시스] 박주연 기자 = 소득·소비·저축·자산 측면에서 모두 기준을 충족하는 진짜 중산층 가구는 월 631만원을 벌고, 319만원을 소비하는 것으로 나타났다. 이들의 평균 순자산은 4억1700만원, 금융자산은 1억1230만원으로, 전체의 72.5%는 자가에 거주하는 것으로 분석됐다.
단순히 소득 만으로 중산층을 가르면 전체 가구의 절반 이상이 해당되지만, 중산층의 생활수준을 유지하면서 미래까지 준비할 수 있는 가구는 4가구 중 1가구에 불과하다는 분석이다.
NH투자증권 100세시대연구소가 16일 발표한 '대한민국 진짜 중산층' 보고서에 따르면 경제협력개발기구(OECD) 기준 우리나라 소득 중산층은 전체 가구의 52.9%로 집계됐다. OECD는 균등화 가처분소득이 전체 인구 중위값의 75~200%에 해당하는 계층을 중산층으로 본다.
2025년 기준 균등화 가처분소득 중위값은 연 3744만원으로, 중산층 범위는 2808만~7488만원이다.
가구원 수에 따라 실제 소득 기준은 달라진다. 1인 가구 월 평균 234만~624만원, 2인 가구 331만~882만원, 3인 가구 405만~1081만원이면 소득 기준 중산층에 해당한다.
연구소는 여기에 '중산층다운 소비' 기준을 추가했다. 전체 가구의 균등화 소비지출 중위값은 연 2089만원으로, 이 중 75%인 1567만원 이상을 중산층다운 최소 소비수준으로 제시했다. 1인 가구는 연 1576만원, 2인가구는 2216만원, 3인 가구는 2713만원 이상을 소비한다는 분석이다. 이 기준을 충족하는 가구는 전체의 66.1%였다.
많이 쓴다고 중산층이 되는 것은 아니다. 연구소는 소비 후 처분가능소득의 10% 이상을 남길 수 있어야 '저축 여력'이 있다고 판단했다. 적정 소비와 저축 여력을 동시에 갖춘 가구는 전체의 53.2%였다.
여기에 자산과 부채, 노후준비까지 따졌다. 연구소는 순자산 2억3860만~6억9432만원인 가구를 자산 중산층으로 보고, 연간 원리금 상환액이 처분가능소득의 30% 이하이면서 노후준비·생활비 충당 상태가 보통 이상인지를 함께 평가했다. 소득·소비·저축을 모두 충족한 뒤 자산·부채·노후준비 가운데 2가지 이상을 충족한 가구는 전체의 24.6%에 불과했다. 이들이 연구소가 정의한 '진짜 중산층'이다.
이들의 가처분소득 중앙값은 연 7572만원, 소비지출은 3822만원이었다. 단순히 소득에서 소비지출을 뺀 금액으로 보면 연간 약 3750만원이 남는 셈이다. 순자산 중앙값은 4억1705만원으로 전체 가구의 2억3860만원보다 많았고, 금융자산도 1억1230만원으로 전체 가구의 6312만원보다 높았다.
연구소는 "대한민국에서 중간 수준의 소득을 얻는 가구는 두 가구 중 한 가구가 넘지만, 그 소득으로 적정한 소비생활을 하면서 저축하고 미래의 경제적 안전망까지 갖춘 가구는 약 네 가구 중 한 가구에 불과하다"며 "안정적인 근로 소득과 주거기반이 적정한 소비와 저축을 가능하게 하고, 자산축적과 노후준비로 이어지는 선순환 구조가 진짜 중산층을 만드는 핵심"이라고 설명했다.
◎공감언론 뉴시스 [email protected]