

[서울=뉴시스] 김경택 기자 = 하이투자증권은 21일 롯데케미칼에 대해 대규모 유상증자 발표에 따라 단기 주가 급락이 불가피할 전망이라고 분석했다. 투자의견은 '매수'를 유지했으나 목표주가는 기존 29만원에서 21만원으로 하향 조정했다.
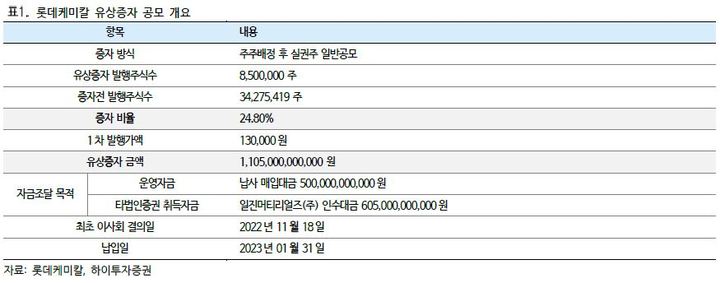
롯데케미칼은 지난 18일 주주배정 후 실권주 일반공모 형태로 1조1050억원 규모의 유상증자 계획을 공시했다. 증자비율은 24.8% 수준이다. 해당 증자를 통해 조달한 금액 중 약 6000억원은 일진머티리얼즈 지분 취득 대금으로, 나머지 5000억원은 납사 매입 등 운영자금에 사용 계획임을 밝혔다.
전유진 하이투자증권 연구원은 "이번 유상증자 목적은 일진머티리얼즈 인수를 통한 신규사업 확대와 중장기 성장동력 확보 측면으로 보다는, 본업에서의 이익 창출력 악화와 대규모 인수합병, 계열사 자금지원 등으로 재정부담이 높아짐에 따른 불가피한 결정으로 보는 것이 더욱 타당하다는 판단"이라고 설명했다.
전 연구원은 "글로벌 수요 둔화와 대규모 증설 유입으로 석유화학 업황 부진이 지속되며 본업에서의 현금 창출력이 낮아졌음에도, 일진머티리얼즈 인수대금으로 롯데케미칼은 2조7000억원의 대규모 자금 지출이 필요해진 상황"이라고 꼬집었다.
이 가운데 프로젝트 파이낸싱 시장 위축과 급격한 금리인상으로 영업여건 악화된 롯데건설에 대해 약 9000억원 자금 지원까지 이뤄지며 재정 부담 역시 대폭 확대됐다. 결국 중장기 성장 동력 확보보다는 여러 대내외적 요인으로 재정 부담이 높아진 것이 유상증자의 가장 큰 이유로 작용했다는 지적이다.
그는 "유상증자 발표로 단기적으로 주가는 큰 폭의 조정이 불가피하겠다"면서도 "그러나 여러모로 현 상황에서 더 나빠지기도 어려워 보여, 투자의견은 매수를 유지한다"고 말했다.
◎공감언론 뉴시스 [email protected]