

[서울=뉴시스] 이승주 기자 = 삼성증권은 18일 신한알파리츠에 대해 강남역 건물 편입을 마치면서 포트폴리오 전략을 다변화한 점에 주목했다. 목표주가는 9200원, 투자의견은 매수를 유지했다.
이경자 삼성증권 연구원은 "강남역에 위치한 '캠브리지 빌딩'을 자(子)리츠인 신한알파역삼리츠에 편입하는 구조로 매입했다"며 "캠브리지 빌딩은 연면적 3500평(1만1570㎡)으로 지하 4층~지상 20층 규모다. 이중 신한알파리츠는 11~14층, 19층을 매입하는 구분 소유 형식이며 평당 매입가 3100만원으로 비교적 싸게 매입했다"고 전했다.
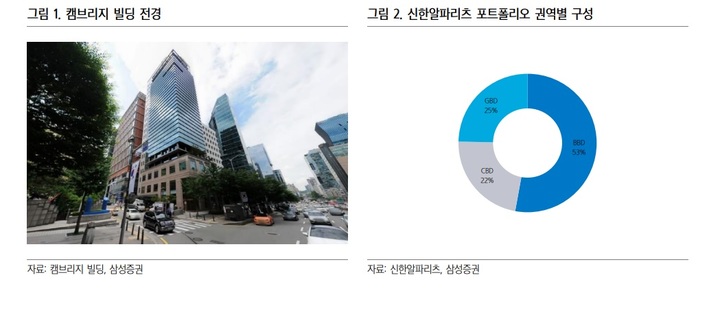
이 연구원은 "이번 자산 편입으로 CBD(도심권)과 BBD(분당판교권)에 치우쳤던 리츠의 포트폴리오를 GBD로 확장하는 전략을 보여줬다"며 "지난해 하반기 삼성화재 역삼빌딩 매입을 시작으로 두번째 GBD권역의 오피스 매입이며, 이로써 신한알파리츠의 자산에서 연면적 기준 권역별 비중은 BBD 53%, CBD 22%, GBD 25%로 점차 균형을 이루게 됐다"고 했다.
그는 "이번 자산 편입은 중간 사이즈와 구분 소유 건물 등 저평가된 자산 발굴이 본격화됐다는 점을 시사한다"며 "대체로 구분 소유 건물은 소유권이 구분돼 매각이 용이하지 않다는 점에서 할인이 부여됐지만 상장리츠는 부동산을 오래 소유하고 안정적인 운영에 초점을 맞추는 만큼 구분 소유 건물의 투자에 제약이 크지 않다"고 평가했다.
이어 "용산더프라임 타워 매각도 추진 중이다. 신한알파리츠의 두번째 편입 자산으로 당시 매입가 1650억원에 지난 2020년 감정평가액은 2290억원으로 600억원 이상의 시세차익이 기대된다"며 "감정평가액의 90%에 매각을 가정해도 5.8%의 처분 배당수익률이 기대되며 연간 배당수익률은 1.9%에 이르면서, 주주가치 제고가 이어질 것"이라고 전망했다.
◎공감언론 뉴시스 [email protected]