


【서울=뉴시스】김종민 기자 = 수도권 영업을 강화해왔던 부산·경남지역 기반 주류기업 무학이 수도권뿐 아니라 텃밭 PK 시장 점유율도 50% 밑으로 떨어지며 쓴잔을 마시고 있다.
한때 부산경남에서 80~90%의 점유율을 보였던 무학은 지난 2014년 '좋은데이'를 앞세워 수도권 입성을 노리며 전국구 브랜드 도약을 노렸다. 하지만 오히려 수익성 부진으로 올 한해도 유의미한 실적 개선이 쉽지 않을 것이란 전망이다.
17일 IBK투자증권 보고서에 따르면 지난 2016년 초 75% 수준이던 무학의 부산지역 시장 점유율은 지난해 말 50% 밑으로 떨어졌다. 부산에선 향토소주기업 대선주조가 20%대이던 점유율을 50%수준까지 확대했고, 경남에서도 하이트진로 참이슬의 인기가 높아지고 있어 입지가 줄어들었다. 2016년 말 6% 수준이던 하이트진로의 경남지역점유율은 지난해 말 기준 10% 초반으로 상승했다. 특히 본사가 있는 창원에서도 참이슬의 점유율이 20%대로 상승했고, 대선도 5% 이상의 시장 점유율을 보이고 있다.
지난해 무학은 수도권 시장에 도전장을 내밀고 영업력 확대를 위한 마케팅 확대, 부산지역 내 판매량 회복을 위한 방어적 성격의 비용지출 등 수익성 부진에 시달렸다. 올해도 텃밭에서의 시장 경쟁력 하락세가 이어지고 있어 판관비 절감이 쉽지않아 이 같은 상황은 당분간 이어질 것으로 전망된다.
일각에선 무학의 수도권 진출 실패가 수도권 소주업체들의 강력한 견제나 소비자 선호도 탓만은 아니라는 지적도 나온다. 사실상 불공정 영업행위로 촉발된 국세청 조사, 회장 갑질 의혹, 영업 담당 임직원 각서 강요 논란, 임직원 파생상품 투자 손실 우려 등의 무학 내부의 문제도 컸다.
이에 무학은 지난해 말 조직 개편을 통한 체질개선에 이어 올 들어 11년 만에 신제품 '좋은데이 1929'를 내놓으며 젊은층 공략에 나섰다. 또 하이트진로가 마산지역 맥주 공장을 최종 매각 결정 시 적극적으로 인수할 의사할 의사를 밝히는 등 장기적 안목의 투자를 지속할 방침이다.
한때 부산경남에서 80~90%의 점유율을 보였던 무학은 지난 2014년 '좋은데이'를 앞세워 수도권 입성을 노리며 전국구 브랜드 도약을 노렸다. 하지만 오히려 수익성 부진으로 올 한해도 유의미한 실적 개선이 쉽지 않을 것이란 전망이다.
17일 IBK투자증권 보고서에 따르면 지난 2016년 초 75% 수준이던 무학의 부산지역 시장 점유율은 지난해 말 50% 밑으로 떨어졌다. 부산에선 향토소주기업 대선주조가 20%대이던 점유율을 50%수준까지 확대했고, 경남에서도 하이트진로 참이슬의 인기가 높아지고 있어 입지가 줄어들었다. 2016년 말 6% 수준이던 하이트진로의 경남지역점유율은 지난해 말 기준 10% 초반으로 상승했다. 특히 본사가 있는 창원에서도 참이슬의 점유율이 20%대로 상승했고, 대선도 5% 이상의 시장 점유율을 보이고 있다.
지난해 무학은 수도권 시장에 도전장을 내밀고 영업력 확대를 위한 마케팅 확대, 부산지역 내 판매량 회복을 위한 방어적 성격의 비용지출 등 수익성 부진에 시달렸다. 올해도 텃밭에서의 시장 경쟁력 하락세가 이어지고 있어 판관비 절감이 쉽지않아 이 같은 상황은 당분간 이어질 것으로 전망된다.
일각에선 무학의 수도권 진출 실패가 수도권 소주업체들의 강력한 견제나 소비자 선호도 탓만은 아니라는 지적도 나온다. 사실상 불공정 영업행위로 촉발된 국세청 조사, 회장 갑질 의혹, 영업 담당 임직원 각서 강요 논란, 임직원 파생상품 투자 손실 우려 등의 무학 내부의 문제도 컸다.
이에 무학은 지난해 말 조직 개편을 통한 체질개선에 이어 올 들어 11년 만에 신제품 '좋은데이 1929'를 내놓으며 젊은층 공략에 나섰다. 또 하이트진로가 마산지역 맥주 공장을 최종 매각 결정 시 적극적으로 인수할 의사할 의사를 밝히는 등 장기적 안목의 투자를 지속할 방침이다.
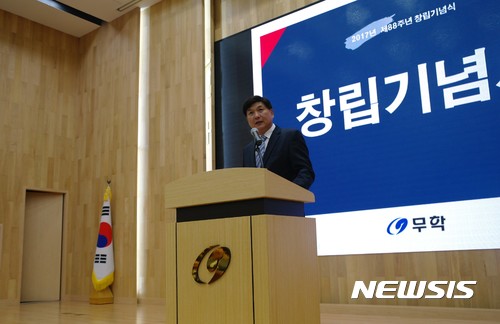
최재호 무학그룹 회장
아울러 무학은 국내시장뿐 아니라 베트남을 기점으로한 동남아 주류시장 공략에도 관심을 갖고있다. 무학은 지난해 6월 베트남에서 보드카 등을 생산, 판매하는 주류회사 ‘빅토리(VICTORY)’를 인수했다. 베트남 호아빈 도심 부근에 위치한 빅토리사는 보드카와 와인, 스파클링 와인, 주류원료 및 병 음료 등을 생산하고 있다.
다만 이 같은 노력에도 금융투자업계에선 올해도 무학의 의미있는 실적 개선이 쉽지 않을 것이란 전망을 내놓고 있다. IBK투자증권은 올해 예상 매출액은 전년대비 1.2% 상승한 2666억원, 영업이익은 395억원으로 영업이익률은 14.8%가 될 것으로 예상했다. 지난 2013년부터 5년 평균 영업이익률이 21.6%에 달했던 것을 고려하면 의미있는 회복은 아니라는 설명이다.
[email protected]
다만 이 같은 노력에도 금융투자업계에선 올해도 무학의 의미있는 실적 개선이 쉽지 않을 것이란 전망을 내놓고 있다. IBK투자증권은 올해 예상 매출액은 전년대비 1.2% 상승한 2666억원, 영업이익은 395억원으로 영업이익률은 14.8%가 될 것으로 예상했다. 지난 2013년부터 5년 평균 영업이익률이 21.6%에 달했던 것을 고려하면 의미있는 회복은 아니라는 설명이다.
[email protected]